花呗套钱背后的灰色操作
花呗套钱的本质是通过信用工具实现资金周转的灰色操作。用户利用花呗的信用额度进行消费后,通过分期或借贷方式将资金转移至其他账户,形成循环借贷。这种行为突破了平台设定的消费场景限制,将信用支付转化为短期融资工具。其核心逻辑在于利用平台对资金流向的监控盲区,通过多账户拆分、时间差转移等手段实现资金的跨场景流动。这种操作往往伴随着高风险的信用透支,容易导致还款周期错位和债务累积。
平台风控系统的博弈成为套钱行为的关键战场。花呗的额度分配机制基于用户信用评分,而套钱者常通过多设备登录、虚拟身份注册等方式制造多个信用账户。这种行为本质上是对平台风控模型的对抗,利用算法识别的滞后性完成资金转移。当系统检测到异常交易模式时,会触发额度冻结或信用降级,形成动态博弈的循环。部分套钱者通过频繁更换设备、分散消费金额等方式降低被识别概率,但这种策略终将面临风控系统的迭代升级。
资金链断裂风险是套钱行为最致命的隐患。当套钱者将信用额度转化为流动资金后,需承担双重还款压力:既需偿还平台本金,又需支付资金占用成本。若资金周转出现延迟,可能引发连环违约,导致信用评分暴跌。更严重的是,当套钱行为被平台判定为恶意透支,可能触发法律追偿程序,形成信用污点。这种风险在套钱规模扩大后尤为显著,最终可能导致个人征信系统被永久标记。
套钱行为对金融生态的破坏具有隐蔽性。表面上看是个人信用工具的滥用,实质上是对金融资源分配机制的扭曲。当大量用户通过套钱获取资金时,会挤占正常消费场景的信用额度,导致平台风控模型失真。这种行为可能引发系统性风险,使信用评估体系失去参考价值。同时,套钱形成的债务链条可能波及多个关联账户,形成复杂的金融风险传导路径。
用户心理的博弈驱动着套钱行为的持续存在。部分用户将套钱视为解决短期资金需求的快捷方式,忽视了其中的金融风险。这种心理源于对信用工具的认知偏差,将消费信贷等同于无息借贷。当套钱行为形成规模效应后,会催生更多效仿者,形成群体性风险。平台方需通过技术手段和用户教育双重维度进行干预,平衡信用工具的便利性与风险防控。
相关文章
美团月付取现指南全攻略
美团月付是一种消费金融服务,允许用户在美团平台上消费后选择分期还款。然而,有些用户可能会遇到特殊情况, 首先,你需要登录美团App,进入“我的”页面,点击“美团金融”进入金融服务专区。在金融页面中找...
分期乐扫码支付全流程揭秘
扫码支付在分期乐的场景中,本质是通过二维码将用户支付行为转化为数据流。当用户选择商品后,系统会生成包含商品信息、金额及用户身份的动态二维码。这一过程依赖于加密算法对敏感数据的处理,确保二维码在传播过程...
白条资金合法提取方式
在探讨如何将白条中的资金提前变现时,首先需要明确的是,所谓的“套取”本质上是一种金融操作行为。对于用户而言,在不损害个人信用的前提下,合理利用白条进行资金周转是完全可行的,但必须谨慎行事以避免陷入不良...
拼多多“套现店铺”内幕:电商灰色产业链的风险揭秘
拼多多平台上“套现店铺”现象的深度解析 近年来,在拼多多这个消费电子类商品最为活跃的电商生态中,“套现店铺”的出现频率显著提升。这类店铺的核心特征是通过极低价格的商品吸引大量消费者下单,随后利用平台...
一站式电商服务助力中小商家成长
羊小咩平台运营平台,作为一个致力于服务中小商家的电子商务生态系统,近年来在市场竞争中展现出独特的魅力。首先,它的核心竞争力在于提供一站式的服务体系,覆盖了从店铺开设、商品管理到营销推广等多个环节,使得...
读懂花呗取现背后的费用构成与真实成本
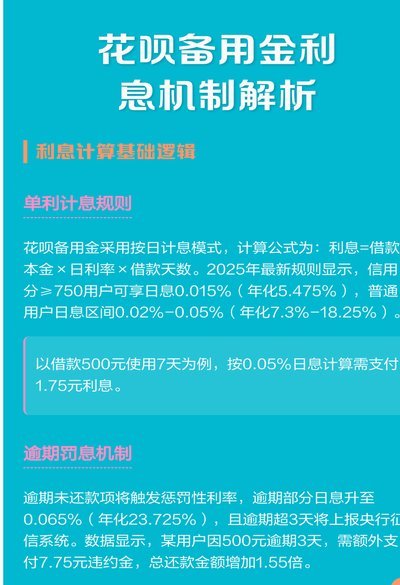
花呗提现的费用构成绝非单一的固定比例,它是一个多维度、综合成本结构下的变动收费体系。用户不能仅仅将此行为理解为一个简单的“抽成”,而必须将其视作一笔涉及资金跨渠道调拨、时效风险承担和资金信贷支持的综合...