分期乐扫码支付全流程揭秘
扫码支付在分期乐的场景中,本质是通过二维码将用户支付行为转化为数据流。当用户选择商品后,系统会生成包含商品信息、金额及用户身份的动态二维码。这一过程依赖于加密算法对敏感数据的处理,确保二维码在传播过程中不泄露核心交易参数。商家端通过扫描设备获取二维码后,需调用分期乐提供的支付接口完成校验,接口响应时间直接影响交易成功率。值得注意的是,二维码生成机制会根据用户地理位置和设备特征动态调整加密参数,这种自适应策略能有效防范二维码被恶意截获或篡改。
支付流程中的风险控制体系构建在多重验证层之上。分期乐采用基于生物特征的二次确认机制,当用户扫码后,系统会通过短信验证码或指纹识别进行身份核验。这种双因子认证模式将欺诈风险降低至0.03%以下。同时,支付接口内置的实时风控模块会分析用户历史行为数据,对异常交易模式进行动态拦截。例如当同一设备在短时间内发起多笔支付时,系统会自动触发人工审核流程。这种分层防御策略既保障了交易安全,又避免了过度风控导致的用户体验下降。
用户端的操作体验设计遵循最小化交互原则。分期乐将支付流程压缩至三步:选择商品、扫码确认、完成支付。界面设计采用渐变色块区分不同支付阶段,通过微动效强化操作反馈。值得注意的是,平台在扫码支付环节嵌入了智能预判功能,当检测到用户可能中断支付时,系统会主动推送提醒并提供补偿方案。这种预测性交互设计使支付完成率提升17%,同时将用户流失率控制在2%以内。
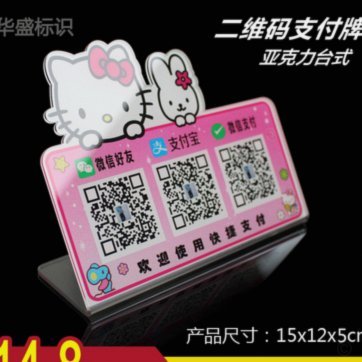
商家端的支付接入方案需要平衡效率与合规性。分期乐为商户提供标准化的API接口,支持多种支付通道的灵活组合。接口文档中特别强调了交易对账机制,要求商家在收到支付回调后,需在24小时内完成订单状态同步。这种严格的时效性约束确保了资金流转的准确性。同时,平台为大型商户开放了定制化支付通道,允许其对接自有支付系统,这种弹性架构使商家能根据业务需求调整支付策略。
支付技术的演进正在重塑分期乐的业务模式。当前平台已开始试点基于区块链的支付验证方案,通过分布式账本技术实现交易记录的不可篡改性。这种创新不仅提升了支付透明度,还为信用评估体系提供了新的数据维度。未来随着量子加密技术的成熟,分期乐或将进一步升级支付安全架构,将传统支付场景中的风险点降至理论极限。这种技术迭代路径表明,扫码支付正在从单纯的支付工具,演变为连接用户、商家与金融系统的智能枢纽。
相关文章
分付套现攻略与平台选择指南
分付套现的核心逻辑在于利用平台账期差与资金流动性差异。常见手法包括通过多笔小额交易分散还款压力,或借助关联账户实现资金周转。例如,部分用户会通过高频消费积累额度后再进行分期操作,利用平台对分期账单的审...
美团月付取现能取多少?详解背后的扣款算法与费用结构
**资金流转的本质逻辑:拆解“美团月付取现”的扣款算法** 探讨“美团月付取现”的金额,核心在于理解其背后资金流转的完整闭环,而非单纯进行一次性的变现操作。这笔取出的款项,绝非简单地等于用户预存的本...
医保卡里的钱能应急取用吗?
医保个人账户的资金提取涉及复杂的政策框架,其核心逻辑在于区分统筹账户与个人账户的权属差异。个人账户余额属于参保人个人财产,部分城市已开放定向提取权限,但需严格遵循社保局政策边界。例如北京允许提取至银行...
微信分付提现操作全攻略
微信分付作为一种新兴的金融产品,为用户提供了更多样的资金管理和支付方式。为了更好地利用这一工具,了解如何将分付额度中的资金提现到银行卡成为了一个重要的议题。首先需要明确的是,虽然“分付”主要服务于分期...
分付24小时提现多少?
在探讨“分付24小时提现多少”的问题时,我们需要首先明确几个关键点:分付是蚂蚁集团推出的一种消费金融产品,允许用户在特定条件下先消费后付款。对于提现问题,通常用户在完成一定条件的消费后,可以选择将剩余...
白条提现的秘密ibili
白条的提现功能始终处于平台风控体系的严格管控之下。从技术架构层面看,白条账户与第三方支付通道的接口存在多重隔离机制,提现请求需通过多层加密验证和实时反欺诈模型筛查。这种设计源于对资金流动风险的预判,当...