花呗提现合法吗?真相解析
信贷产品的本质与提现误区:一次深度解析
花呗作为一种信贷额度管理工具,其底层机制与传统的银行活期储蓄账户存在根本性的结构差异。许多人将此信贷额度的即时可用金,误认为可以像银行卡提现那般取出实打实的现金。然而,这种认知混淆忽视了信用卡的循环授信模式和金融风控系统的硬性限制。信贷额度本质上是平台基于用户征信模型和消费习惯授予的“消费承诺”,其设计初衷是引导用户进行货到付款式的消费,而非作为活期资金池。因此,任何绕开正常消费流程,通过声称的“提现”路径将电子额度直接兑换成实物现金,都触及了信贷产品运行的底层逻辑边界。理解这一点,是判断信息真伪的第一道关键防线。
从金融风控和操作规范的角度审视,花呗体系设计中从未设置过直接、官方的“提现”功能入口。如果一个渠道声称能够合法地将花呗信用额度转换为现金,其背后的运作逻辑必然是高风险、多层转包或典型的金融欺诈流程。这些所谓的“提现服务”,大多涉及通过变相的第三方平台或高额手续费进行拆分和兑付,目的是赚取信用差价和操作费用。这种行为不仅规避了平台原设的消费流向,更实质上构成了对信贷额度进行非授权的挪用。一旦交易流程复杂化,多方介入,用户的资金风险和履约风险都会呈几何级数增长,合法性说不通。
抛开“是否合法”的道德判断,我们必须关注其经济学风险。在金钱流转的生命周期中,信贷额度始终是“有待消费”的负债空间。当用户试图将其转化为现金时,所触发的必然成本包括但不限于:极高的服务费、违规操作的惩罚金,以及额外的“资金周转服务费”。这些成本的设计,其核心目的并非解决用户资金短缺,而是通过构建高额的中间费用,从用户的信用空间中抽取最大化的利润差。因此,任何以“提现”为名,要求用户支付高额前期费用来解锁额度行为,本质上都是在利用用户对即时现金流的焦虑感,诱导进行一次高成本的资金周转陷阱。
面对信用额度的管理和短期资金周转需求,最科学的处理方式绝不是寻求非正规的“提现”通道,而是回归到规范的个人财务规划。如果存在资金缺口,真正的解决思路应是重新审视支出结构,调整预算分配;如果需求是周转资金,则应该考虑通过正规的银行信贷产品(如小额贷款、周转贷)进行规划,因为这类产品有明确的法律合同约束、透明的利率结构和标准的审批流程。切忌将高成本、强约束的消费信贷额度,错误地视作灵活的、可自由转化的个人现金存款。
综上所述,将“花呗提现”行为视为合法或可靠的资金变现手段,是典型的金融概念误区。它混淆了“消费行为”与“资金周转”,将一个应用于日常购物场景的信用工具,强行拽入到了高风险的现金提现赛道。作为内容消费者和财务管理者,我们的认知必须建立在对金融产品底层逻辑的深刻理解之上。任何超出平台设计初衷、无法经由官方指定路径实现资金流转的行为,都应被视为高度可疑的风险信号,警惕那些以“提现”、“回款”、“加速”为名义出现的非主流理财操作。
相关文章
分付套现攻略与平台选择指南
分付套现的核心逻辑在于利用平台账期差与资金流动性差异。常见手法包括通过多笔小额交易分散还款压力,或借助关联账户实现资金周转。例如,部分用户会通过高频消费积累额度后再进行分期操作,利用平台对分期账单的审...
分期乐客服难接通:背后的多重困境
《平台电话困境:技术、体验与运营的多维透视》 技术架构的隐形壁垒分期乐平台电话系统的人工服务难以接通,本质上反映了现代客服系统的复杂生态。当用户拨打电话时,往往要经历层层转接、语音导航、等待时长等多...
分付提现的艺术与策略
分付提现本质上是一场精密的资金风险控制与心理解析过程,它要求创作者不能将提现行为视为一次性的“取款动作”,而必须将其视作一个系统性的、分阶段的资产重组方案。其核心原则是从“能否取出”的焦虑心理,转向“...
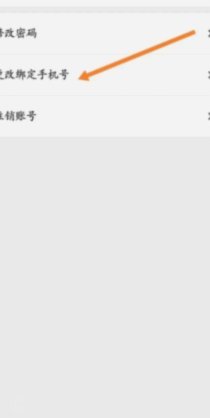
羊小咩手机号变更安全指南
羊小咩的手机号变更并非简单的“更改”,而是一个涉及账户安全、业务连续性和用户体验的复杂过程。 理解这一点的关键在于意识到羊小咩平台对用户身份的验证机制。平台采用多重安全措施,包括但不限于短信验证码、人...
花呗套钱背后的灰色操作
花呗套钱的本质是通过信用工具实现资金周转的灰色操作。用户利用花呗的信用额度进行消费后,通过分期或借贷方式将资金转移至其他账户,形成循环借贷。这种行为突破了平台设定的消费场景限制,将信用支付转化为短期融...
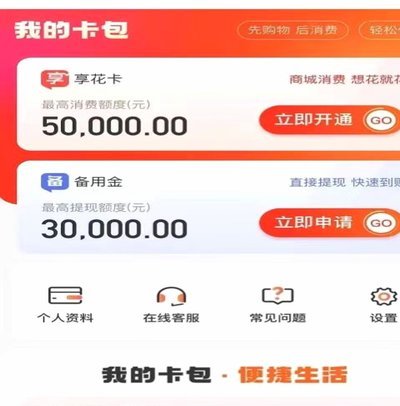
羊小咩享花卡额度
羊小咩享花卡,作为一种新兴的数字信用卡,其额度评估体系与传统银行信用卡有着显著差异。传统的信用卡额度依赖于用户信用评分、收入证明以及银行内部风险模型。然而,享花卡更侧重于对用户在阿里生态内行为数据的分...