秒懂诚e赊额度套现技巧
在现代商业生态中,信用额度的获取与管理已成为许多企业或个人提升流动性和竞争力的重要手段。本文将从专业的角度出发,详细解析“诚e赊额度秒套”的核心逻辑,并结合实际操作案例,探讨如何高效地进行额度管理和风险控制。
### 一、信用额度的本质与应用场景
在供应链金融领域,“诚e赊”作为一种创新的信用支付工具,本质上是基于企业间的信任关系所形成的赊销模式。它通过整合上下游企业的资源,提供了一种灵活的资金周转解决方案。秒套额度的关键在于对企业之间交易数据的深度分析和风险评估能力。
### 二、额度获取的核心策略
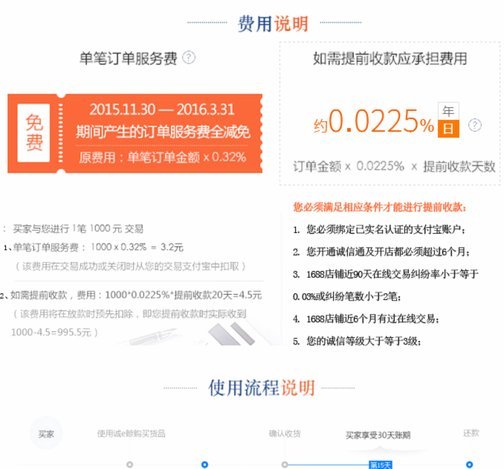
在实际操作中,建立长期稳定的商业合作关系是获取高信用额度的基础。企业需要通过优化供应链管理,提高订单履约率和账期管理效率,从而增强在合作方心中的信用评级。同时,利用大数据技术对历史交易数据进行分析,能够帮助企业更精准地预测和规划资金需求。
### 三、风险控制与高效运营
尽管“诚e赊”为企业提供了灵活的资金使用方式,但其本质仍是一种金融工具,存在一定的操作风险。企业需要建立完善的内部管理制度,确保每笔赊销业务都有明确的审批流程和风险评估机制。同时,在实际操作中,建议结合专业的信用管理平台,实现对额度使用的实时监控和预警。
### 四、案例分析与实践总结
以某制造企业为例,通过引入供应链金融解决方案,该企业成功将应收账款周转率提升了30%,并通过优化库存管理和生产计划,实现了对“诚e赊”额度的高效利用。这一案例充分说明,在实际操作中,企业需要结合自身特点,制定个性化的信用管理策略。
### 五、未来发展趋势与建议
随着数字化技术在金融领域的深度应用,“诚e赊”类工具将朝着更加智能化和场景化方向发展。企业应积极拥抱技术创新,同时注重风险管理能力的提升,确保在享受信用额度带来的便利的同时,最大限度地降低潜在风险。
相关文章
海鸥借款:渔民的生存策略与社区互助
## 海鸥借款:风险之外的生存策略与社区依赖 “海鸥借款”这种现象,根植于沿海渔民社区的特殊生存环境。它并非简单的资金周转,而是复杂的社会关系、信任体系和风险分摊机制的体现。在传统渔业的模式下,天...
微信分付怎么提现?用不了咋办?
微信分付作为一个新兴的金融产品,其初衷是为用户提供便利快捷的资金周转服务。然而,在实际操作中,不少用户遇到了“套现无门”的难题——即无法将已绑定到分付中的资金转化为可自由支配的形式使用。这看似简单的现...
分期乐现在还用还吗
近期,有关分期乐是否仍需偿还的话题引起了广泛关注。分期消费作为互联网金融的新兴业务模式,在为消费者提供了灵活的资金支持的同时,也伴随着诸多争议和挑战。为了理性看待这一问题,我们需要从多个维度进行分析。...
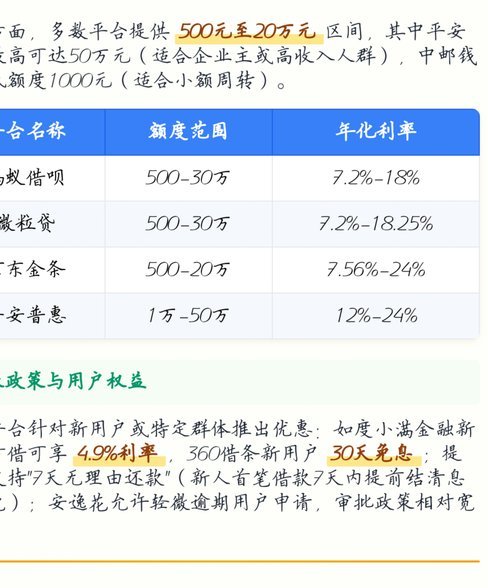
揭露套路贷:网贷陷阱全解析
### 网贷套路贷平台大全 网贷行业的迅速扩张,表面上为大众提供了便捷的融资渠道,但实际上隐藏着许多令人防不胜防的陷阱。套路贷平台以“低利率”、“快速放款”等诱人的宣传吸引用户,实则通过复杂的条款和...
花呗提现风险大吗?
花呗提现的核心逻辑在于其资金流转路径与风控系统的博弈。当用户通过第三方平台或非官方渠道将花呗额度转换为现金时,系统会通过多维度数据交叉验证交易行为。支付宝的风控模型基于用户历史行为建立动态阈值,例如单...
携程“拿去花”到底能提现吗?全方位解读奖励机制
携程的“拿去花”活动,作为其用户增长和活跃度提升的重要手段,其运作机制对于用户来说,一直存在着一些模糊和疑惑。单纯理解为“消费后获得奖励”的模式,很容易产生“是否可以提现”的疑问。实际上,“拿去花”的...