携程与拿去花:一场法律与商业的较量
携程与拿去花的法律博弈需从商业逻辑与法律风险双重视角切入。作为传统OTA平台,携程的核心资产在于酒店资源与用户流量,其商业模式依赖于服务协议与合同条款的严密设计。而拿去花作为二手交易平台,其运营逻辑更侧重于商品流通与用户信任体系。两者在数据权属、用户协议管辖权等维度存在潜在冲突,但直接诉讼的可能性取决于具体侵权行为的证据链完整性。例如若拿去花存在盗用携程用户数据或恶意竞争行为,携程可依据《反不正当竞争法》第十二条主张权益,但需证明损害结果与行为之间的因果关系。
法律风险评估需穿透表象看本质。携程作为上市公司,其诉讼决策必然涉及合规成本与品牌影响的平衡。拿去花若涉及版权侵权或不正当竞争,携程可选择通过司法途径维护权益,但需权衡诉讼周期与商业机会成本。值得注意的是,平台间纠纷多通过协商解决,诉讼往往作为最后手段。例如携程可能更倾向于通过协议约束或技术手段(如数据加密)防范风险,而非直接诉诸司法程序。这种策略选择反映了互联网企业对诉讼成本与商业价值的动态权衡。
竞争法框架下的行为边界是关键分水岭。携程若以"限制竞争"为由起诉拿去花,需证明后者存在垄断协议或滥用市场支配地位的行为,但此类举证难度较高。相反,若拿去花存在侵犯携程商标权或商业秘密的行为,携程可依据《民法典》第1165条主张损害赔偿。实际案例显示,平台间纠纷多通过技术手段(如区块链存证)与合同条款设计规避诉讼风险,这体现了互联网企业对法律工具的灵活运用。
用户权益保护维度揭示深层矛盾。携程与拿去花的潜在冲突可能波及消费者权益,例如数据安全、交易纠纷处理机制等。若诉讼发生,法院需在平台商业利益与用户权益之间寻求平衡,这可能促使双方调整合作模式。例如携程可能通过API接口共享部分数据,而拿去花则需强化用户协议透明度。这种动态调整反映了平台生态中法律规则与商业实践的持续博弈。
行业生态演化趋势预示未来走向。随着平台经济监管趋严,携程与拿去花的纠纷可能推动行业建立更完善的合规框架。例如通过第三方认证机构规范数据使用,或借助智能合约技术实现协议自动执行。这种制度创新既能降低诉讼概率,又能保障平台间合作的可持续性。最终,法律风险的化解将依赖于技术赋能与规则重构,而非单纯依赖司法裁判。
相关文章
花呗套现风险揭秘:它是怎么玩的?
“套现花呗”这个概念近年来在金融风险领域引起了广泛关注,它并非一个官方定义,而是一个指代一种利用花呗进行短期、高风险交易行为的代名词。其核心逻辑在于,利用花呗的“可用余额”迅速进行买卖,期望通过短时间...
鹿优鲜购买指南:如何快速获取取货码
鹿优鲜作为一个新兴的品牌,在市场上逐渐受到消费者的青睐。它主打新鲜食材与健康饮食,但购买渠道和取货码的相关信息往往让初次接触的消费者感到困惑。本文将详细解析鹿优鲜的购入途径以及如何获取取货码。 首先...
未成年如何借钱?深度揭秘16岁群体金融新边界
当代借贷平台通过技术手段重构了信用评估体系,16岁群体的金融参与正在突破传统年龄限制。部分平台采用父母授权模式,将未成年人账户绑定至监护人账户,通过家庭资产流水、消费习惯等数据构建信用画像。这种模式虽...
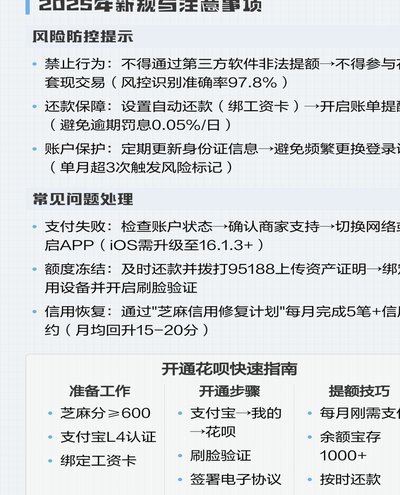
花呗使用攻略,玩转理财技巧
掌握花呗的使用技巧,不仅能提升日常消费体验,还能巧妙地进行财务管理。首先,了解花呗账单日和还款日是基础中的关键一步。用户可以通过调整花呗账户设置来优化个人还款周期,合理规划资金流动方向,避免因临时资金...
鹿优选贷款正规吗?
## 鹿优选贷款:正规与风险的平衡 鹿优选贷款,作为互联网消费金融领域的一员,近年来声量渐增。其模式是聚合多家金融机构的贷款产品,用户通过平台申请,简化了审批流程。这无疑迎合了用户追求便捷、高效的...
分期乐提现会影响征信吗?
在探讨“分期乐提现到微信余额上征信么”这一话题时,首先要明确的是,这里涉及两个不同的金融服务平台——分期乐和微信支付。分期乐是中国光大银行推出的一款消费金融产品,而微信则是腾讯公司推出的综合性移动社交...