未成年人小额借贷App:16岁学生必须警惕的法律陷阱
任何提及“16岁能借款的app”的讨论,本质上都绕不开法律主体资格与金融风险评估的鸿沟。从专业的金融结构视角审视,未成年人(尤其年满16岁的初级阶段)在缺乏独立信用记录和完整的经济授权体系的情况下,任何所谓的“小额借贷APP”,其底层设计都不是基于成熟的信贷模型,而是倾向于利用信息不对称和急需资金的情感节点。这些应用往往伪装成便捷的服务工具,但实际上更接近于预收费陷阱或高风险的掠夺性金融循环。因此,深入分析这类产品,核心并非是查找某个具体的“借款入口”,而是必须剖析其运作模式中的法律盲区与系统漏洞,明确用户首先要理解的是:在当前司法环境下,未经法定监护人全面授权和严格监督的线上信贷行为,几乎不可能构成合规的、可持续的金融支持。
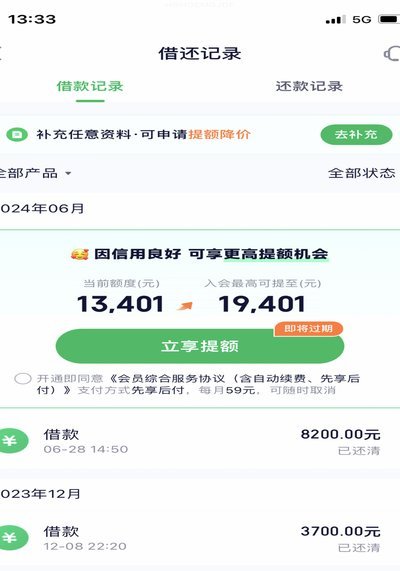
进一步探究这类App的具体功能界面往往令人警惕。它们所采用的“AI评估”、“极速审批”等高科技包装术语,实则只是为了绕过传统风控流程而构建的表层机制。真正支撑其运作的是一套高度依赖大数据抓取和社交关系的信用评估模型,而对于未成年用户而言,其“数据足迹”往往是片面且不完整的,这使得这类平台进行风险定价时极易出现系统性的误判。从监管视角看,这种模式无异于在缺乏防火墙的地下交易市场放贷:高利息和苛刻的还款要求迅速成为默认选项,任何轻微的还款延迟都会被放大为指数级的违约惩罚。我们不能将这些平台视为解决燃眉之急的工具箱,而必须将其识别为高度风险、极易引发债务困境甚至法律纠纷的灰色地带。
如果抛开不切实际的“即时借款”幻想,真正健康的资金需求满足机制必然回归到结构化的自我积累和家庭教育支持体系。对于处于16岁阶段的学生群体来说,最核心需要的不是一笔短期贷款,而是建立起正确的金钱观、资产管理的概念以及风险评估的能力。与其在外部寻找“App借贷”的捷径,不如将精力投入到构建虚拟或实际的资源交换模型中——例如,以技能变现的形式参与社区服务(如兼职),或者设计一个家庭资金目标挑战,强制执行记账和预算规划。这种从零开始、劳动换取资本积累的过程,才是真正的“初级信贷体验”,其回报价值远远高于任何高息的短期借款额度。
最终,解决未成年人金融需求的核心关键在于构建一条法律、伦理与教育并重的安全垫。所有涉及金钱流动的行为,都必须建立在清晰的知情同意和监护人全程指导的基础上。如果一个人急需一笔资金支持学习或活动,正确的路径是进行寻求资源的系统性规划:评估需求的正当性、设计多元化的筹款方案(如兼职积累)、并与家长共同签署一份明确的财务责任书。这不仅是从一个操作层面规避了高风险App的诱惑,更重要的是完成了一次从“被动获取资金”到“主动构建价值链”的心态转变。真正的金融能力提升,永远是以专业指导和法律监督为前提的缓慢积累过程,绝非点击屏幕即可完成的神奇按钮。
相关文章
分期乐提现全攻略
# 分期乐提现步骤 申请分期乐的用户,通常都审核环节是提现过程中不可忽视的一环。分期乐系统会自动对用户的申请进行风险评估,包括但不限于用户的还款历史、当前负债情况以及申请金额与收入比例的匹配度。这...
分付秒回提现,哪个软件更靠谱?
分付套现秒回的核心逻辑在于支付系统与金融工具的交叉运作。部分平台通过API接口对接第三方支付通道,利用资金池分层设计实现资金流转的时效性。这种模式依赖于多层账户体系与风控模型的动态平衡,当用户发起提现...
花呗套现技术解析
花呗作为支付宝生态中的信用支付工具,其套现行为本质上是对平台信用评估体系的逆向操作。用户通过多账户分摊额度、拆分交易时间轴、利用不同商户类型差异等方式,试图突破单笔支付限额与消费场景限制。这种行为往往...
携程拿去花还款困难?原因解析
携程拿去花还款困难的核心矛盾在于消费分期服务的信用评估机制与用户实际还款能力的错位。该产品依托携程平台的用户数据进行授信,但部分用户可能因临时性收入波动或消费行为异常被系统误判为高风险群体。例如,旅游...
分付24小时提现多少?
在探讨“分付24小时提现多少”的问题时,我们需要首先明确几个关键点:分付是蚂蚁集团推出的一种消费金融产品,允许用户在特定条件下先消费后付款。对于提现问题,通常用户在完成一定条件的消费后,可以选择将剩余...
羊小咩逾期一天会怎样?
逾期一天看似微不足道的时间差,实际上往往牵动的是一个复杂的系统节点,而非仅仅触犯一条孤立的规则。评估“羊小咩逾期一天要紧吗”,我们不能停留在看重所谓的“时间点”本身,而必须深入分析这个延期对后续环节的...