花呗秒到:平台如何玩转支付?
当前花呗秒到功能的实现依赖于平台对支付链路的深度重构。部分电商类平台通过分拆订单实现资金流转,例如将单笔交易拆分为多笔小额支付,利用系统对单笔交易的风控阈值进行规避。这类操作往往需要配合多账号分润机制,通过技术手段模拟真实消费场景,但存在被平台识别的风险。部分借贷平台则通过嵌套式支付接口,将花呗支付转化为虚拟货币交易,再通过第三方支付通道完成资金划转,这种模式对系统稳定性要求极高。
技术实现层面,部分平台采用动态支付路由技术,根据实时风控策略切换支付通道。例如当检测到单笔交易存在异常时,系统会自动切换至备用支付通道完成资金流转。这种技术方案需要持续更新支付协议版本,同时面临支付接口被封禁的潜在风险。部分平台甚至开发了自定义支付协议,通过私有化部署绕过支付宝的风控体系,但此类操作存在严重的合规隐患。
资金流转效率与平台的风控策略呈负相关。当平台检测到高频次支付行为时,会自动触发资金延迟机制,导致秒到功能失效。部分平台通过设置阶梯式费率结构,对高频用户收取额外服务费,这种模式虽能维持资金流转,但会显著增加使用成本。值得注意的是,部分平台在夜间时段会降低风控强度,此时资金流转效率可能达到峰值。
合规性风险是当前所有平台面临的共同挑战。当监管机构对花呗套现行为进行专项整治时,相关平台往往需要快速调整运营策略。部分平台通过技术手段伪造消费凭证,但这种操作存在被监管部门追溯的风险。此外,部分平台在资金流转过程中涉及第三方支付机构,可能面临多层级的合规审查压力。
用户在选择平台时需综合评估技术实现方式与风险敞口。部分平台采用混合支付模式,将花呗支付与信用卡分期结合,通过分摊资金压力维持秒到功能。但此类操作可能触发多头借贷风险。建议用户优先选择具备正规金融资质的平台,通过合法渠道获取资金支持,避免陷入技术规避带来的合规困境。
相关文章
分付套现攻略与平台选择指南
分付套现的核心逻辑在于利用平台账期差与资金流动性差异。常见手法包括通过多笔小额交易分散还款压力,或借助关联账户实现资金周转。例如,部分用户会通过高频消费积累额度后再进行分期操作,利用平台对分期账单的审...
花呗套现风险揭秘:它是怎么玩的?
“套现花呗”这个概念近年来在金融风险领域引起了广泛关注,它并非一个官方定义,而是一个指代一种利用花呗进行短期、高风险交易行为的代名词。其核心逻辑在于,利用花呗的“可用余额”迅速进行买卖,期望通过短时间...
羊小咩银行卡解绑指南
“羊小咩怎么解绑银行卡”这个看似玩笑的问题,实则反映了用户与银行卡之间日益复杂、甚至令人困惑的关系。这不仅仅是物理上的解绑,更涉及到数据安全、隐私保护、身份验证等一系列问题。传统银行卡与移动支付的融合...
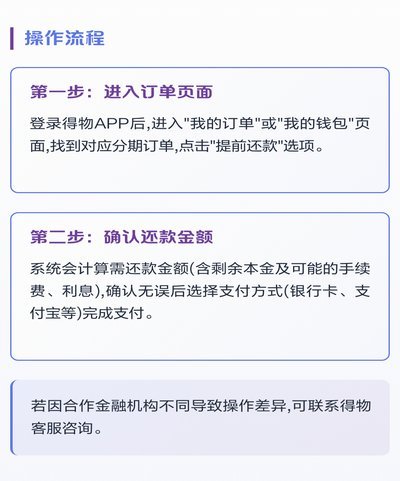
请输出重写后的标题:
信用体系与分工会技术的碰撞 得物分期作为二手交易平台的核心功能模块,在短短两年内迅速普及并非偶然。其本质是将传统金融借贷系统与互联网时代的商品流通逻辑进行创造性融合。从平台层面看,这种模式建立在完善...
分期乐这个平台正规吗
近年来,随着消费金融市场的不断成熟与消费者信用观念的日益增强,“分期乐”这一平台逐渐进入了公众视野。对于许多寻求便捷购物体验的年轻人来说,它是一个提供分期付款服务、满足即时消费需求的重要渠道。然而,在...
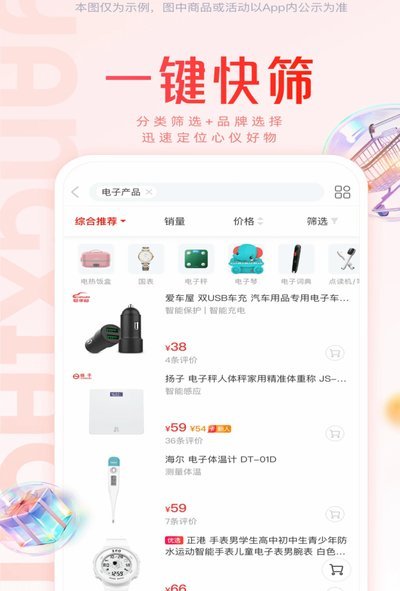
一站式电商服务助力中小商家成长
羊小咩平台运营平台,作为一个致力于服务中小商家的电子商务生态系统,近年来在市场竞争中展现出独特的魅力。首先,它的核心竞争力在于提供一站式的服务体系,覆盖了从店铺开设、商品管理到营销推广等多个环节,使得...