分期乐:困局何在?
分期乐的借款困境折射出消费金融产品的结构性矛盾。作为校园分期领域的先行者,其商业模式本质上依赖于学生群体的消费惯性与信用空白。当用户从校园走向社会,消费场景的复杂性与还款能力的不确定性迅速放大,原有风控模型在数据维度上出现断层。平台在产品设计上存在结构性矛盾——既需要保持低门槛吸引流量,又必须通过严格审核控制风险,这种双向拉扯导致借款通道频繁关闭。当用户发现申请被拒时,往往陷入对平台规则的困惑,而平台方则在合规边界与商业诉求间反复权衡。

用户行为模式的演变加剧了平台的困境。Z世代消费群体对金融产品的认知已从单纯的借贷需求转向对服务体验的全面期待,他们更倾向于选择具备灵活还款、即时到账、额度透明等特性的新型金融工具。分期乐固守的"先消费后还款"模式,在用户追求即时满足的消费场景中逐渐失去竞争力。同时,年轻用户对信用体系的认知存在断层,部分群体将分期行为等同于"免息贷款",这种认知偏差导致平台在风险评估时面临数据失真。当用户发现借款无法实现预期效果时,往往将问题归咎于平台服务而非自身行为。

平台风控策略的动态调整正在重塑借款生态。随着监管趋严与行业竞争加剧,分期乐不得不将更多资源投入反欺诈系统与信用评估模型的迭代。算法在筛选优质用户的同时,也必然产生大量被排除的申请者。这种筛选机制在短期内有效控制了坏账率,却导致平台陷入"越风控越难借"的悖论。当用户遭遇借款障碍时,往往难以理解算法背后的逻辑,这种信息不对称进一步加深了信任危机。平台在平衡风险控制与用户体验之间的博弈,本质上是一场关于数据价值与用户感知的持久战。
市场环境的剧变正在重塑消费金融的底层逻辑。当传统金融机构加速下沉,互联网平台开始探索更精细化的用户分层,分期乐原有的流量红利逐渐消退。在监管框架收紧的背景下,平台不得不将更多资源投入合规成本,这直接压缩了可放贷额度。同时,用户对金融产品的选择呈现出明显的分化趋势,部分群体转向更透明的银行贷款,另一部分则转向新兴的消费金融APP。这种市场格局的重构,使得分期乐在借款服务上的竞争力面临前所未有的挑战。
用户心理的微妙变化正在影响平台的商业逻辑。当消费金融从"便利工具"转向"信用凭证",用户对借款行为的敏感度显著提升。年轻群体在享受分期便利的同时,也开始关注还款能力与信用记录的关联性,这种认知转变使得平台的借款转化率出现波动。平台在优化用户体验的过程中,必须重新定义"借款"的边界——既要满足用户对即时满足的需求,又要避免诱导过度借贷。这种平衡艺术的缺失,往往导致用户在借款过程中遭遇意料之外的阻碍,进而影响平台的市场口碑与用户粘性。
相关文章
羊小咩享花卡提现全攻略:额度如何顺利到账?
羊小咩享花卡在近年来凭借其灵活便捷的借款方式,吸引了众多用户。然而,对于一些用户来说,提现问题常常是困扰。羊小咩享花卡的提现流程与传统的银行卡提现不同,需要用户了解其特定的规则和步骤才能顺利完成。...
海鸥借款:渔民的生存策略与社区互助
## 海鸥借款:风险之外的生存策略与社区依赖 “海鸥借款”这种现象,根植于沿海渔民社区的特殊生存环境。它并非简单的资金周转,而是复杂的社会关系、信任体系和风险分摊机制的体现。在传统渔业的模式下,天...
花呗提现风险大吗?
花呗提现的核心逻辑在于其资金流转路径与风控系统的博弈。当用户通过第三方平台或非官方渠道将花呗额度转换为现金时,系统会通过多维度数据交叉验证交易行为。支付宝的风控模型基于用户历史行为建立动态阈值,例如单...
如何恢复花呗使用权?
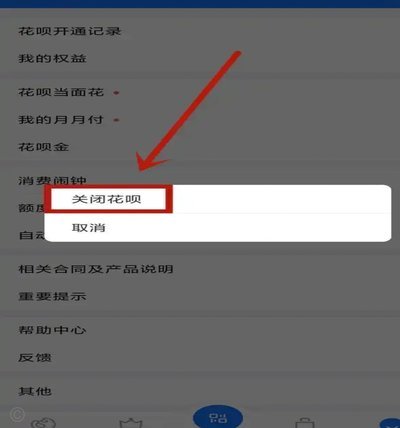
遇到花呗被限制使用的情况,许多用户会感到困惑和焦虑。首先需要明确的是,花呗的使用受限通常是由系统根据用户的信用状况和行为表现自动判断的结果。想要恢复花呗的功能,关键在于理解背后的原因并采取积极措施加以...
花呗变现指南:深度解读消费信贷的风险与本质
花呗本质上是一个基于消费信用的循环借贷产品,其核心机制在于创造“购买力”,而非直接提供“现金流”。误将这种基于账单支付的信用额度等同于银行卡里的即时存款,是许多用户在理解该金融结构时最容易产生的认知偏...
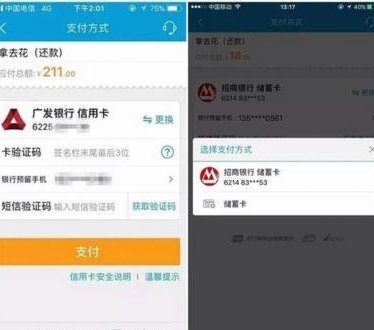
携程“拿去花”还款攻略:资金去向与平台安全评估
携程拿去花的还款渠道呈现多元化特征,用户可通过携程App内嵌的金融模块、合作银行官方渠道或第三方支付平台完成操作。值得注意的是,部分用户反馈通过携程App直接还款时,系统会自动跳转至合作金融机构页面,...