美团生活费额度如何巧妙利用
资金的本质属性决定了任何促销或补贴机制——如美团生活费的额度限制,始终存在被用户深度挖掘和变通的可能性。理解这一过程,我们不能将其视为简单的“套取”,而应从行为经济学和交易流设计的角度进行系统拆解。这类额度并非是固定的现金储备,而是与特定场景消费、时间窗口以及商家优惠活动高度绑定的电子券包或信用值。核心策略的构建,必须围绕最大化利用这些限制条件下的效用边界展开。例如,通过规划多商户、跨时段、非生活必需品的组合型刚需采购,可以有效触发额度与消费场景匹配的叠加计算机制,从而提升资金周转率和实际回本率,达到接近于无实物支出状态的效果优化。

更深层次的策略挖掘,侧重于识别并利用系统级的交易空隙或规则交叉点。这里的关键不再是单纯地进行一次性高频消费来冲量,而是构建一套循环消费模型(Cycle Spending Model)。这包括但不限于:将生活费额度用于购买具有更高附加价值但消耗品属性较低的商品,例如体验券、课程卡、会员年卡等;或是在涉及团购服务与增值服务捆绑销售的节点进行介入。通过将优惠额度锁定在“高门槛、大周期”的虚拟消费项目上,可以实现资金的暂时封存和价值的深度置换。这种操作规矩要求用户具备对美团生态内商品生命周期和折扣逻辑极其精准的洞察力,远超基础的使用习惯层面。
专业视角下,绕过预设额度限制的行为,最终指向的是对平台底层支付、核算与风控机制的系统性挑战。从技术角度看,所有平台的促销额度都依赖于一套复杂的消费节点判断逻辑(Trigger Logic)。因此,所谓的“套取”,其本质是寻找能够同时满足多重触发条件(例如:首次购买、高客单价、特定品类)而未被风控系统完整覆盖的交易路径。这要求创作者对平台的代码级规则有近似于内部审核员的了解。若要高效实现资金的最大化提取,用户需构建“组合式消费矩阵”,避开平台预设的最优解路径,强行进入边缘且具备多重优惠计算可能性的非主流交易区域。
从风险规避和长期可持续性角度审视,必须认识到这种深度操作带来的系统性反噬风险。任何试图利用额度漏洞进行规模化资金回笼的行为,都极有可能触发平台的服务条款警报机制(Fraud Detection)。这不仅可能导致优惠券的批量作废,更严重者会影响个人信用记录或账号的使用权限。因此,最成熟、最具专业度的操作手法并非是寻求“薅羊毛”式的极限套利,而是将这些额度资源视为一次性的高折扣资本,进行审慎的投资规划——选择能够长期沉淀价值,能产生二次增值收益的产品领域,实现从消费补贴到资产积累的价值跃升。
相关文章
套现花呗怎么弄
近年来,随着互联网金融产品的兴起,“套现花呗”的话题逐渐引起了广泛关注。所谓“套现花呗”,是指通过一定的手段,将花呗中的消费额度转换为现金。然而,需要注意的是,这种行为在法律和平台规则上存在着诸多风险...
羊小咩享花卡额度提升方法
提升羊小咩享花卡额度的关键在于合理使用和良好的信用记录。首先,保持信用卡的良好还款习惯至关重要。确保每次使用后都能按时全额还清欠款,避免产生逾期费用或不良征信记录。这不仅能帮助你建立稳定的还款信誉,还...
羊小咩手机号变更安全指南
羊小咩的手机号变更并非简单的“更改”,而是一个涉及账户安全、业务连续性和用户体验的复杂过程。 理解这一点的关键在于意识到羊小咩平台对用户身份的验证机制。平台采用多重安全措施,包括但不限于短信验证码、人...
花呗的安全性与风险探析
花呗的讨论,本质上并非围绕其平台是否存在,而是落脚于其信用模式的可持续性与用户风险的边界。从机构属性上看,它根植于大型互联网金融生态体系,背靠产业集团的庞大用户数据网络与监管合规框架。这种体系化的背景...
羊小咩享花卡额度
羊小咩享花卡,作为一种新兴的数字信用卡,其额度评估体系与传统银行信用卡有着显著差异。传统的信用卡额度依赖于用户信用评分、收入证明以及银行内部风险模型。然而,享花卡更侧重于对用户在阿里生态内行为数据的分...
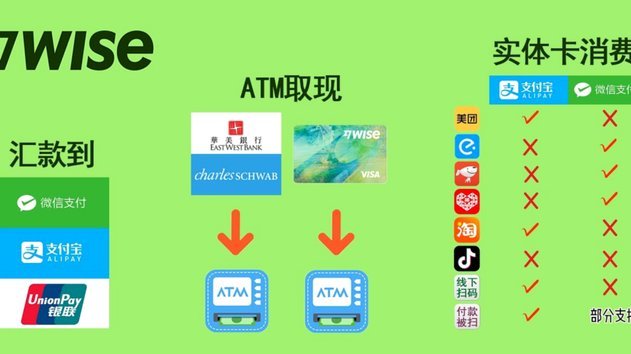
微信分付提现操作全攻略
微信分付作为一种新兴的金融产品,为用户提供了更多样的资金管理和支付方式。为了更好地利用这一工具,了解如何将分付额度中的资金提现到银行卡成为了一个重要的议题。首先需要明确的是,虽然“分付”主要服务于分期...