微信分付资金如何巧妙变现技巧
微信分付的功能,本质上是为社群内的资源共享和信任关系提供了一个便捷的支付通道。它默认的安全机制,就是为了防止资金外流,即避免将分付的资金转移到分付者之外的账户。然而,围绕这个机制,一些非正规的绕行策略出现了,这些策略的出现,一方面反映了人们对资金流动性的需求,另一方面也暴露了分付机制在某些场景下存在的局限性。最常见的“套取”手段,并非真正意义上的突破,而是利用分付功能的社交属性,结合线下交易或积分兑换等方式,将资金变现。例如,一些社区团长会利用分付功能进行内部商品销售,客户通过分付支付后,团长再将资金转换为现金,并进行二次销售,获取差价,这并非违反平台规则,只是变相规避了资金流向的限制。
分付资金被“套取”的另一个方向,是与积分或优惠券的结合。某些商家会推出“分付支付得积分”的活动,这些积分可以兑换商品或者抵扣现金。用户可以通过大量分付交易积累积分,然后将积分变现。这种方式并非直接套取资金,而是将分付支付的钱间接转化为其他形式的价值。此外,一些P2P平台或小型理财产品,会鼓励用户通过分付方式进行投资,用户通过分付支付资金,参与理财项目,获取收益。虽然这些平台可能并非官方合作,但通过吸引用户进行分付支付,并将资金流入理财产品,也构成了一种变相的资金转移。这些行为本身并不一定违法,但风险不可小觑,用户需要充分了解平台的运营模式和风险承受能力。
更复杂一些的“套取”方式,往往涉及利用分付限额和转账功能的漏洞,虽然这些漏洞越来越少,但仍有部分用户尝试通过频繁的小额分付,将资金逐步转移出去,然后再通过其他途径将这些资金汇集到个人账户。这种方式需要耗费大量时间和精力,也容易触发平台风控系统。另一方面,一些用户会冒充他人身份进行分付,利用他人微信账户进行非法交易,随后将资金转移到自己账户,这种行为已构成违法犯罪行为。平台会对这些行为进行严厉打击,并且用户需要承担相应的法律责任。这些行为都建立在对平台规则的试探与突破上,但不可避免地会留下数字足迹,并增加被风控识别的概率。
平台对于分付资金流向的限制,主要体现在分付对象的限制和转账功能的限制上。分付只能用于熟人间的支付,且分付的资金无法直接转账到个人账户,而是只能用于再次分付或消费。这种设计,旨在防止资金被用于非法活动,并保障用户的资金安全。然而,随着技术的进步和用户行为的多样化,新的“套取”方式不断涌现,平台也在不断升级风控系统,进行相应的调整。例如,平台会监控分付交易的频率、金额和交易对象,一旦发现异常行为,就会对账户进行限制或冻结。同时,平台也会加强对分付商家和积分活动的监管,防止商家利用分付功能进行非法活动。

从用户和平台角度来看,所谓的分付资金“套取”,更多的是一种规避行为,反映了用户对资金流动的需求和平台规则的局限性。用户
最终,任何绕过微信分付安全机制的行为,都带有一定的风险和道德争议。即便表面上成功地“套取”了资金,也可能面临账户被冻结、信用受损甚至法律诉讼的风险。更重要的是,这些行为往往会损害社区内的信任关系,破坏平台的健康生态。因此,对分付功能的正确理解和合理使用,才是最值得推崇的做法。与其探索规避的路径,不如关注平台提供的正规渠道,在合规的前提下满足资金流动的需求。 平台风控的升级迭代,意味着绕过机制的难度将越来越大,以及相应的风险成本也将越来越高。
相关文章
揭秘“羊小咩”消费贷额度背后的科学评估体系
**深度解析:如何科学评估与管理“羊小咩”消费贷产品的额度体系** 在金融领域,消费信贷产品的核心竞争力往往取决于其风险定价能力和客户分层策略。以“羊小咩”为代表的年轻群体消费贷产品,其额度体系的构...
得物分期:诱导消费的陷阱?
分期付款的吸引力,本质上是一种财务心理学的巧妙构建。许多消费者在面对一件心仪商品时,并不是真正看重单品的价值,而是被其“可以慢慢拥有”的支付方式所驱动。如果脱离了原始现金流约束,个体往往会低估商品的实...
花呗天猫秒套平台靠谱吗
近年来,随着数字经济的迅速发展,各种金融服务应运而生。花呗和天猫作为阿里巴巴集团旗下的重要组成部分,在用户消费中扮演着举足轻重的角色。然而,“花呗天猫秒套”这一概念却引发了不少争议与质疑。所谓的“花呗...
便荔卡包平台的注册地选择解析
便荔卡包平台的注册地,不仅是一个地理坐标,更是其运营策略的重要组成部分。从法律层面来看,该平台选择在中国境内注册,意味着它受到了中国相关法律法规的严格监管。这对于保障用户的权益、维护市场的公平竞争具有...
分期乐APP体验如何?购物新选择
随着移动互联网技术的发展,人们的生活方式发生了翻天覆地的变化。在这一进程中,“分期乐”作为一个以分期购物为核心业务的应用程序,在市场上异军突起,成为众多消费者选择的平台之一。 从功能上看,分期乐提...
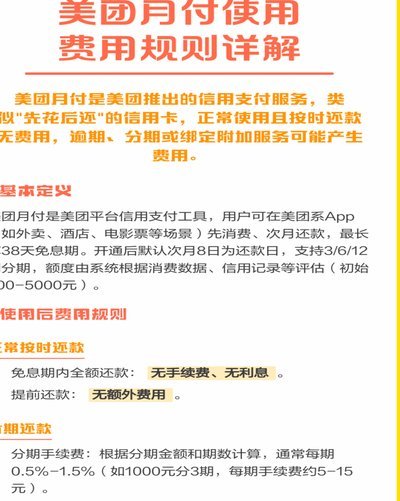
美团月付取现金:省钱攻略全揭秘
美团月付取现金,远不止一个简单的“退款”操作。它实际上是对美团生态中一种付费模式的解约行为,理解其底层逻辑,才能真正掌握如何高效、甚至省钱地完成这个过程。美团月付的核心在于提供针对特定服务的订阅型优惠...