花呗秒套平台:风险警示与真相
在当前高度复杂的消费金融生态系统中,提及“花呗秒套平台 怎么开通”,我们无法将其视为一个单纯的技术流程指令,而必须将其视为一个涉及金融风险、隐私泄露和法律边界的综合性话题。任何声称提供一键式“开通”路径的第三方平台,其底层逻辑往往是利用用户对即时资金需求产生的心理盲点。专业视角要求我们首先解构这一表象:真正的信用额度和资金流动性,并非通过某个平台简单的开关就能调动,它是一套由央行、商业机构和风控系统共同构建的立体网络。真正需要关注的,是这套系统背后的底层逻辑,以及用户如何避免将个人信用数据过度暴露给缺乏监管的非正规渠道。
这些所谓的“秒套平台”,核心贩卖的不是资金本身,而是极度的“便捷感”和“即时性”。它们运作模式的本质,是基于信息不对称和用户焦虑的盈利模型。所谓“开通”,实则更接近于一次高风险的个人信息授权和信用交叉验证。这些平台通常会吸引用户使用泛化的身份信息和碎片化的消费记录进行初步的风险建模,承诺的“秒批”仅仅是前端用户体验的优化,而非模型能力的突破。深入分析,它们所依赖的往往是边缘化、非主流的征信数据点,一旦用户进入深度使用,系统会快速构建一个难以自拔的债务循环,将初期的微额资金借贷,迅速升级为全面的信用绑定。
从风险管理的角度审视“开通”整个过程,最大的警示点在于个人数据的流向和隐私边界的崩塌。任何要求用户进行“平台授权”或提供核心个人信息以实现“秒套开通”的非正规平台,都极有可能是在构建一个个人化的数据陷阱。一旦底层数据触及敏感财务信息,用户的风险敞口将远超常规借贷范畴,甚至面临二次身份盗用和精准诈骗的威胁。真正的金融机构在风控流程上,早已建立了多层级的KYC(了解你的客户)和反洗钱机制,这种严格性远超任何一个缺乏牌照的小平台所能模拟的程度。用户必须将这种外部平台的“便利”与真正的“资金安全”进行严格的割裂认知。
构建稳健的个人信用体系,始终是高于追求“秒套开通”的流程化操作的。真正的信用提升,源于规律性的财务行为、可验证的还款历史,以及在主流、正规的金融生态系统内积累的消费记录。用户应该将精力放在提升主流支付平台(如正规的电商、生活服务)的正常使用频率,维护合理的消费-收入比例,而不是依赖于寻求“捷径”的次级平台。只有理解并遵循国家金融监管机构所指导的合规路径,才能有效避免被高风险、高套利空间的小平台所误导和锁定。保持警惕,审慎规划,才是利用现有信用工具最专业且稳健的态度。
相关文章
药店直接套医保卡?看完这篇你才懂!
“去药店直接说套医保卡是真的吗”这个问题,在日益普及的医保政策下,并非简单的二元选择,而是一个复杂的社会经济现象,需要从多维度进行审视。 简单地说,直接用医保卡支付并不“绝对”地意味着欺诈,但它也暴露...
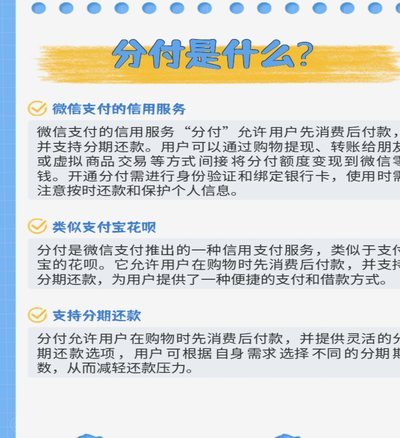
微信分付App资金流转与风控解析
微信分付作为腾讯生态内的信用支付工具,其资金流动始终依托于微信支付的闭环体系。用户通过分付获得的额度本质上是腾讯基于个人信用评分发放的临时授信,资金流转需经过多重风控节点验证。这种设计既保障了资金安全...
羊小咩荔卡包如何精准矫正
“知道羊小咩便荔卡包怎么套取出来” 这个问题,表面上是针对一种罕见遗传疾病的困境,实则蕴含着更深层次的生物学、遗传学和伦理学思考。荔卡包症,又名先天性心脏重构综合征,其病理核心在于心脏内肌细胞的异常成...
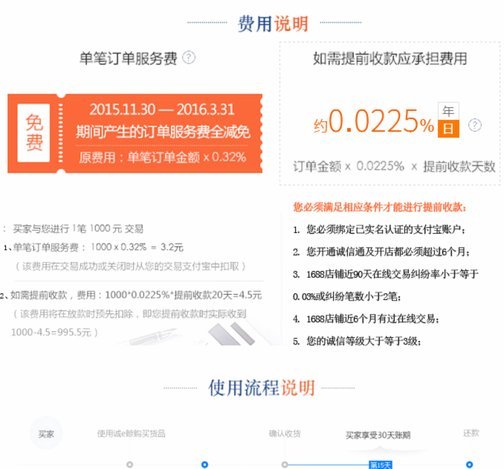
秒懂诚e赊额度套现技巧
在现代商业生态中,信用额度的获取与管理已成为许多企业或个人提升流动性和竞争力的重要手段。本文将从专业的角度出发,详细解析“诚e赊额度秒套”的核心逻辑,并结合实际操作案例,探讨如何高效地进行额度管理和风...
玩转潮流购物:得物平台全流程指南
得物平台以其独特的社区文化和严谨的商品审核机制,成为潮流爱好者和消费者青睐的购物目的地。购物流程设计精良且注重用户体验,从浏览商品到完成支付再到收货后的社区互动,每一个环节都体现了其对细节的关注与把控...
分期乐官方电话怎么查
近期,关于分期乐平台官方电话的相关讨论日益增多。作为一家致力于为用户提供便捷消费金融服务的公司,分期乐始终注重用户服务的质量与效率。对于很多消费者而言,“分期乐官方电话是多少?”是一个常见的咨询问题,...