个人如何申请收款码:详解流程与技巧
个人身份与收款码的适配性往往被低估,但平台技术已突破传统商家身份的桎梏。以微信支付为例,个人用户通过实名认证后可开通“个人收款码”,该功能虽限制单日收款额度,却为临时性、小额交易提供了合法通道。支付宝的“码上放心”计划进一步放宽条件,允许个体经营者在未注册商户前,通过绑定经营类目和交易场景完成资质审核。这种技术迭代本质是支付机构对用户需求的动态响应,将身份验证从“企业法人”转向“实名个体”,既符合监管要求,又降低了创业门槛。
平台政策差异构成关键变量,直接影响收款码的可获得性。微信支付要求用户明确标注资金用途,如“货款”“服务费”等,而支付宝则允许用户在申请时选择“个人经营”选项,系统会自动匹配风控模型。这种差异源于两家机构对风险控制的不同策略:前者强调交易目的的透明化,后者侧重用户行为数据的分析。值得注意的是,部分地方性支付平台已推出“灵活商户”计划,允许用户上传营业执照副本、经营场所照片等材料,通过人工审核后即可获得定制化收款码。

合规审核的复杂性远超表面流程,涉及多维度数据交叉验证。支付机构通常会调取用户历史交易记录、社交关系图谱、设备指纹等信息,构建风险评估模型。例如,某用户申请收款码时,系统会自动核查其微信支付的转账频率是否与申报的经营规模匹配,若发现异常波动,可能触发人工复核。这种机制既防止了收款码被用于洗钱等非法活动,也对用户提出了更高的信息真实性要求,形成了一种隐性的信用约束。
技术迭代正在重塑收款码的申请逻辑,开放银行接口的普及使第三方服务商成为重要角色。部分金融科技公司开发出“智能合规助手”,可自动抓取用户经营数据、生成合规报告,大幅缩短审核周期。更值得关注的是,区块链技术的引入让交易数据具备不可篡改特性,为无实体商家的信用背书提供了新路径。这些创新不仅降低了申请门槛,更推动了支付服务从“结果监管”向“过程可控”的转型。

当传统商家身份不再是必要条件时,收款码的申请边界被重新定义。支付机构通过动态风控、场景化审核等手段,构建出兼顾安全与便利的新型验证体系。这种转变既反映了技术对金融基础设施的重构能力,也揭示了数字经济时代身份认证的演进方向。未来,随着AI风控模型的持续优化,收款码的申请或许将进入“零门槛”时代,但合规性始终是贯穿始终的核心命题。
相关文章
套现到账真的实时吗
数字金融领域的“套现实时到账”这一疑问,本质上不是一个简单的开关问题,而是一个涉及多层级金融基础设施、清算周期和监管协议的复合系统工程。大多数用户期待的“实时到账”,往往忽略了资金流转背后的物理限制与...

美团买药套现:风险与陷阱揭秘
关于“美团买药套现最简单方法”的讨论,往往涉及到法律和伦理的边缘地带。从专业的角度来看,任何试图通过非正当途径获取利益的行为都应当避免。然而,在探讨这一现象时,我们可以深入分析其背后的动因及可能的风险...
美团月付的钱,如何取出来?
美团月付虽然便捷地解决了消费端的资金周转问题,但提现需求是用户在使用过程中不可避免的。不同于支付宝或微信支付,美团月付的提现路径较为特殊且存在一定限制。最直接的方式是将月付额度用于在美团平台内的消费,...
花呗套现秒套平台曝光:运作机制与三重风险警示
花呗套现,尤其是通过所谓的“秒套”平台,长期以来都是用户绕过信用额度上限、获取流动资金的一种方式。然而,这种行为涉及金融风险,且往往伴随着高额手续费、信息泄露甚至法律风险。本文将深入探讨当下存在于互联...
得物即变现的真相:稀缺与信任的游戏
从本质上看,“得物即变现”的核心驱动力,从来不是商品本身的流通价值,而是其背后所构建的信任层和稀缺性认知。它本质上是一种高效的价值链重塑与信息差套利行为。当一件商品,无论品牌定位多么普通,通过一个专业...
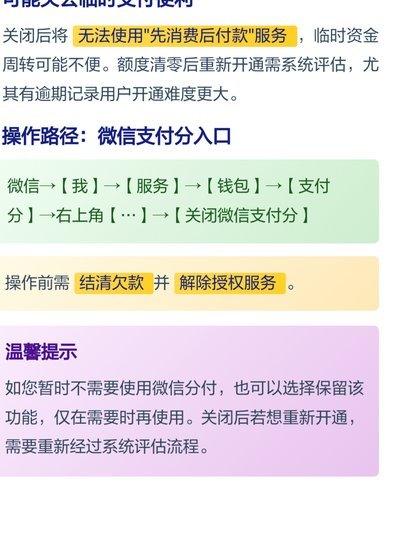
微信分付余额不足怎么办?
### 支付完了,别慌!用户行为分析支付心态调整策略篇用户支付完时心态调整心态别乱,冷静,别慌,及时对账单检原因,避免再查。错账务。重发。 ### 支付安全防护技术检查篇支付后处理微信及时查,账...