便荔卡套现安全渠道推荐
便荔卡的套现需求本质上是用户对资金流动性与支付工具灵活性的矛盾体现。这类预付卡设计初衷多为消费场景,其套现行为往往游离于金融监管框架之外。从风险控制角度看,用户需警惕所谓“快速取现”服务背后的隐蔽成本——部分非正规渠道可能通过虚增手续费、设置隐形条款或诱导二次消费来攫取利益。更危险的是,某些平台以“无抵押”“秒到账”为噱头,实则将用户资金引入灰色资金池,存在资金被挪用或卷款跑路的系统性风险。真正合规的套现路径应具备资金流向可追溯、交易记录可验证的特征,这要求用户必须穿透表象,审视服务提供方的资质与透明度。

金融机构与持牌支付机构构成安全套现的底层保障网络。银行系统内嵌的反洗钱机制与资金监管体系,能有效阻断非法资金流转路径。例如,通过正规银行柜台办理取现业务时,系统会自动校验交易背景与用户身份,防止套现行为被用于洗钱或逃税。持牌第三方支付平台同样具备类似风控能力,其与央行清算系统的对接确保每笔资金流动都留有数字足迹。值得注意的是,部分金融机构推出的“预付卡余额提取”服务,通过将便荔卡与用户银行账户绑定,既满足取现需求,又规避了非法套现的法律风险,这种合规创新值得推广。

第三方平台的介入为套现安全带来双重性挑战。一方面,头部平台依托大数据风控模型,能识别异常交易模式并及时拦截风险;另一方面,大量中小平台因缺乏技术能力,常采用“先放款后审核”的粗放模式,导致资金被恶意套现后难以追回。用户在选择第三方服务时,需重点考察其是否接入央行征信系统、是否具备资金存管资质,以及是否提供交易凭证的电子化存证。例如,某些平台通过区块链技术实现交易数据的不可篡改,这种技术应用虽不普遍,但已成为行业安全升级的重要方向。
用户自身应构建多维度的防御体系以应对套现风险。首先,需明确便荔卡的使用条款,确认其是否允许余额提现及具体操作流程;其次,在选择套现渠道时,应优先考虑与持牌机构合作的正规平台,避免通过个人账户或非实名渠道操作;再次,保留完整的交易记录,包括平台协议、资金流水及沟通凭证,以便在纠纷发生时维权。更重要的是,用户应建立风险意识,对承诺“零手续费”“秒到账”的服务保持警惕,此类话术往往对应高风险操作。当发现套现渠道存在资金延迟、信息泄露等异常时,应立即终止交易并报警处理。
套现安全的核心在于构建合规闭环,这需要用户、平台与监管方的协同。从技术层面看,生物识别、动态验证码等安全措施的普及,显著降低了身份冒用风险;从制度层面,央行对支付机构的穿透式监管,正逐步压缩非法套现的空间。未来,随着数字货币和智能合约技术的发展,便荔卡的套现流程可能通过去中心化金融(DeFi)协议实现合规化,但这一进程仍需时间。在此过渡期,用户唯有坚持选择持牌机构、保留证据链、拒绝高风险诱惑,才能在保障资金安全与满足流动性需求之间找到平衡点。
相关文章
微信分付App资金流转与风控解析
微信分付作为腾讯生态内的信用支付工具,其资金流动始终依托于微信支付的闭环体系。用户通过分付获得的额度本质上是腾讯基于个人信用评分发放的临时授信,资金流转需经过多重风控节点验证。这种设计既保障了资金安全...
携程拿去花提前还款指南:一步步操作详解
携程拿去花的提前还款流程需要用户在APP内完成操作,具体路径为进入"我的账单"模块后选择"提前还款"选项。系统会根据当前账单金额生成还款计划,用户需确认还款金额及还款时间。值得注意的是,该产品允许分两...
分付提现小程序:安全便捷的智能提现
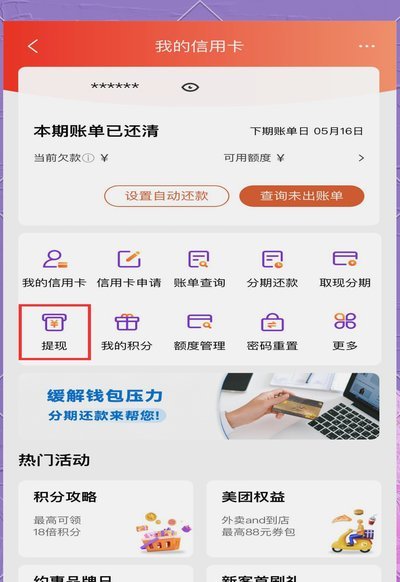
随着移动支付的普及,分付作为一种新的信用消费方式,已经深入人们的生活。而“分付提现小程序”的出现,则为用户提供了一种更便捷的资金流动渠道。该小程序在设计之初就注重用户体验,通过精简的操作流程和直观的设...
优化花呗还款:实现24小时自动资金管理攻略
**花呗24小时自动回款平台:重塑消费信贷的资金流管理** 在当代消费金融生态中,“花呗”类支付信用工具早已成为高频场景下的基础设施,但随之而来的还款压力也催生了新型资金管理系统——“24小时自动回...
羊小咩享花卡:精准运营下的变现艺术
## 羊小咩享花卡变现步骤:一场精细化运营的艺术 “羊小咩享花卡”的变现潜力源于其独特的价值链构建。它并非单纯的会员券销售,而是将流量、数据、消费习惯等资源整合起来,形成一套循环盈利模式。 核心在于...
羊小咩便荔卡怎么高效利用?教你操作取现策略
对某一类虚拟或预付卡资源进行价值深度挖掘,绝非简单的“花销”问题,而是一套完整的生态系统运作流程分析。首先必须明确,这类卡资源背后承载的本质,是其背后的绑定账户体系和可支配的支付额度。要高效地将其转化...