第三方软件能套微信分付吗?合规使用指南
微信分付作为微信支付体系中的信用支付工具,其核心功能在于为用户提供灵活的消费分期方案。与传统信用卡不同,它更强调与微信生态的深度绑定,例如通过微信聊天、公众号、小程序等场景实现无缝支付。这种设计使得分付的使用场景高度依赖微信生态内的流量入口,而非独立的第三方应用。从技术架构上看,分付的支付链路完全嵌入微信支付系统,用户无法通过外部软件直接调用其接口,这与支付宝的花呗、借呗等产品存在本质差异。
部分第三方软件通过与微信支付的开放接口进行深度整合,实现了分付功能的间接应用。例如,某些财务管理类应用可通过微信支付的API获取用户的分付额度信息,但这类功能通常仅限于账单查询和额度提醒,无法突破微信分付的使用规则。值得注意的是,这类软件往往以"信用管理"或"消费规划"为卖点,实际功能仍受限于微信支付的风控体系。用户在选择此类工具时,需警惕其是否涉及分付额度的违规操作,这可能触发微信的风控机制。
微信分付的合规性边界明确划定了技术应用的禁区。任何试图通过软件实现分付额度套利、虚假交易或绕过风控规则的行为,均可能被微信支付系统识别并封禁账户。这种设计既保护了用户的资金安全,也维护了支付生态的稳定性。从技术实现角度看,微信支付采用多重加密和动态风控模型,使得分付功能的接口调用具有极高的安全门槛,普通软件难以突破这一技术壁垒。
对于有特殊需求的用户,微信分付的替代方案主要集中在场景拓展而非功能突破。例如,部分电商平台已将分付功能嵌入购物车流程,用户无需额外安装软件即可完成分期支付。这种模式既保持了微信分付的核心价值,又通过场景创新满足了用户的多样化需求。未来随着微信支付生态的持续完善,分付功能可能会进一步渗透到更多垂直领域,但其技术底层逻辑仍将以安全合规为优先原则。
相关文章
微信分付取现操作指南:商家版
微信分付取现功能的底层逻辑源于支付场景中的资金流转需求。商家通过微信支付接入分付体系后,需在商户平台完成提现账户绑定,通常需提供对公账户或个人银行账户信息。系统会根据交易流水自动划拨资金,但需注意分账...
如何高效提现便利卡包购物额度
在当今快节奏的生活中,如何最大化地利用便利卡包的购物额度已经成为许多消费者关注的焦点。便利卡包作为一种创新型支付工具,不仅提供了便捷的消费方式,更赋予了用户对消费额度的精准控制能力。在这一过程中,合理...
借款分期何时最佳?资深攻略教你避坑选时机
### 分期分期付款:时间的选择与还款的智慧,钱更自由分期付款是借贷的精髓,时间分阶段分期长短供密相关本金高期长反之短期供低但非短优。算还款能力力强分期长稳平台多选择分期风险避陷阱别忘签合同陷阱分...
羊小咩:循环利用,共创绿色未来
近年来,随着环保意识的增强和资源稀缺性的加剧,“羊小咩官方回收”这一概念逐渐深入人心。它不仅仅是一种产品或服务,更是以企业为主体推动绿色经济的重要方式之一。 “羊小咩”品牌自创立以来,一直致力于打造...
得物提现遇阻怎么办?这里有解!
得物平台上的资金提现问题,往往牵涉到账户安全、交易审核以及平台风控等多重因素,仅仅认为它是个技术故障就过于简单化。近期,关于提现受阻的反馈增多,这背后折射出平台规则、用户行为和监管环境共同作用下的复杂...
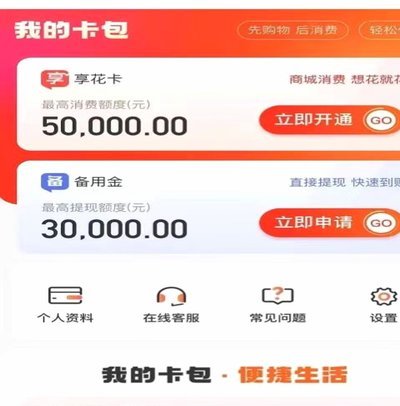
羊小咩享花卡额度
羊小咩享花卡,作为一种新兴的数字信用卡,其额度评估体系与传统银行信用卡有着显著差异。传统的信用卡额度依赖于用户信用评分、收入证明以及银行内部风险模型。然而,享花卡更侧重于对用户在阿里生态内行为数据的分...