鹿优选先享卡:如何提高通过率?
鹿优选先享卡的通过率并非单一维度可衡量,其审核逻辑融合了平台风控模型与用户画像分析。平台通常会结合申请人的历史消费数据、账户活跃度、信用评分等多维度指标进行综合评估。值得注意的是,部分用户可能因短期行为异常(如频繁更换收货地址、短时间内多次申请)触发风控阈值,导致通过率下降。这种动态评估机制既保障了平台权益,也对用户行为提出了隐性要求——持续稳定的消费习惯往往比单次高额投入更能获得系统认可。
从技术架构层面看,先享卡的审核流程涉及机器学习模型的实时决策。这些模型通过数百万条历史数据训练,能够识别出潜在风险用户特征。例如,新用户若在未完成实名认证的情况下尝试申请,系统可能直接拦截;而老用户若出现消费频次骤降、退货率升高等异常指标,同样可能被标记为高风险对象。这种算法驱动的审核方式虽提升了效率,但也可能产生误判,尤其在用户行为呈现复杂多变特征时,人工复核环节的重要性随之凸显。

平台在制定审核策略时,往往需要在风险控制与用户体验间寻找平衡点。过于严苛的准入标准可能流失潜在优质用户,而过度宽松则会增加欺诈风险。鹿优选的先享卡体系通过分层审核机制实现动态调节:基础门槛保持稳定,而针对高净值用户或长期活跃用户则开放绿色通道。这种差异化策略既维护了平台生态健康,也为用户提供了进阶路径,但对普通用户而言,这意味着需要通过持续积累信用资产来提升通过概率。

用户若

从长期价值视角审视,先享卡的通过率本质上是用户与平台价值交换的量化体现。高通过率不仅意味着即时权益获取,更预示着未来可能获得的专属优惠、优先购资格等深度权益。但这种价值兑现存在时间滞后性,用户需以持续贡献为前提。平台通过这种机制筛选出高粘性用户群体,而用户则需在短期行为与长期收益间建立合理预期,这种双向奔赴的博弈,构成了先享卡体系的核心逻辑。
相关文章
分期乐额度无法借出?原因及应对
近期,不少用户反映使用分期乐时遇到了无法借出额度的问题。这一现象涉及多个层面的因素和解决方案。首先,从平台角度来看,这可能是由于系统故障或维护导致的临时性问题。通常情况下,银行或其他第三方支付机构可能...
得物分期:诱导消费的陷阱?
分期付款的吸引力,本质上是一种财务心理学的巧妙构建。许多消费者在面对一件心仪商品时,并不是真正看重单品的价值,而是被其“可以慢慢拥有”的支付方式所驱动。如果脱离了原始现金流约束,个体往往会低估商品的实...
如何恢复花呗使用权?
遇到花呗被限制使用的情况,许多用户会感到困惑和焦虑。首先需要明确的是,花呗的使用受限通常是由系统根据用户的信用状况和行为表现自动判断的结果。想要恢复花呗的功能,关键在于理解背后的原因并采取积极措施加以...
花呗平台正规合规怎么样?数据驱动与风险管控解析
花呗作为蚂蚁集团旗下的消费信贷产品,其运营模式与传统金融机构存在本质差异。平台通过大数据风控系统实现用户信用评估,依托支付宝生态积累的消费行为数据建立授信模型。这种基于场景化数据的信用评估方式,突破了...
分期乐APP体验如何?购物新选择
随着移动互联网技术的发展,人们的生活方式发生了翻天覆地的变化。在这一进程中,“分期乐”作为一个以分期购物为核心业务的应用程序,在市场上异军突起,成为众多消费者选择的平台之一。 从功能上看,分期乐提...
美团月付取现金:省钱攻略全揭秘
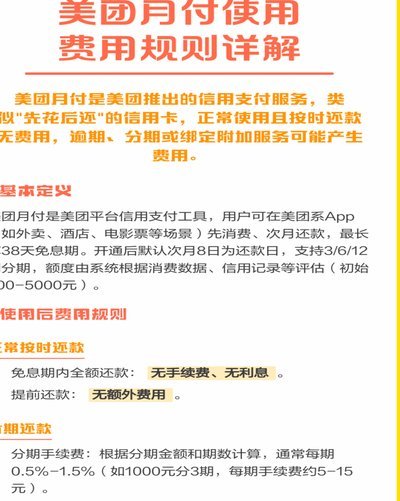
美团月付取现金,远不止一个简单的“退款”操作。它实际上是对美团生态中一种付费模式的解约行为,理解其底层逻辑,才能真正掌握如何高效、甚至省钱地完成这个过程。美团月付的核心在于提供针对特定服务的订阅型优惠...