花呗额度变现方法解析
花呗套现,长期以来游走于风险边缘,且监管力度不断收紧。当下“套现”手段与早期已截然不同,单纯通过绑定第三方平台,利用提现通道已经难以实现。其本质并非直接“套出”花呗额度,而是将花呗额度转换为可支配的现金,绕过了传统消费场景的限制。目前常见的手法集中在利用花呗在特定场景下的支付优势,例如虚拟商品充值(游戏、视频会员等)后,通过非官方渠道转让账号或寻找愿意高价收购虚拟商品的买家,从而变相实现现金化。但这种操作往往伴随着高额手续费、转让风险以及账号被封禁的潜在危险,且操作者经常会触犯法律法规,承担法律责任。因此,将目光聚焦于“套现”本身,而非寻找规避风险的手段,是更理性的选择。
花呗额度并非凭空产生,它与用户的芝麻信用、消费习惯、还款能力等密切相关。试图通过短期、非正常消费行为快速提升花呗额度,本质上是一种对系统规则的挑战。支付宝的风险控制系统日益完善,能够精准识别并拦截此类行为。例如,频繁的小额消费、同一商家反复刷单、或是在短时间内集中进行高额消费,都可能被系统标记为异常行为,导致额度被降低甚至冻结。更为重要的是,这种行为破坏了信用体系,不仅影响个人的花呗使用,还可能对个人信用记录产生负面影响。从长远来看,建立良好的信用记录,才是获取和维持花呗额度的关键。这需要用户保持健康的消费习惯、按时还款,并积极参与支付宝平台的信用体系建设。
与“套现”相比,更理智的做法是合理规划花呗的使用,将其作为一种便捷的支付工具和短期资金周转手段。花呗的本质是消费信贷,而非免费午餐。如果能够有效控制消费欲望,合理规划支出,并且在账单日及时还款,花呗可以成为提升生活品质、缓解资金压力的有效工具。例如,可以将花呗用于日常的消费支出,如餐饮、购物、交通等,并通过信用卡还款或支付宝余额支付等方式,避免产生利息。此外,花呗的优惠活动和积分返还也可以为用户带来一定的经济效益。将花呗视为一种理财工具,并根据自身实际情况进行规划,远比追求短期利益的“套现”更为明智。
当前支付宝对花呗的监管力度不断加强,通过技术手段监测异常交易,同时与公安部门合作打击非法套现行为。任何试图钻空子的行为,都将面临严厉的处罚。从法律层面而言,非法套现属于违法行为,可能构成诈骗罪、非法经营罪等,需要承担相应的法律责任。从平台层面而言,一旦被发现套现行为,账号将面临封禁的风险,并可能影响用户的信用记录。因此,任何参与花呗套现的行为,都是极具风险的,得不偿失。与其将精力放在“套现”上,不如专注于提升自身信用,养成良好的消费习惯,从而真正享受花呗带来的便利。避免侥幸心理,合法合规地使用金融产品,才是保障自身权益的明智之举。
相关文章
如何合法提升花呗额度?信用提升与消费指南
近年来,随着互联网金融的快速发展,“花呗”作为一种便捷的消费信贷工具,在消费者中获得了极高的欢迎度。然而,如何合法合理地利用这一服务成为了不少用户关注的话题。本文将围绕“自己如何套取花呗”的主题进行深...
拿去花怎么合理利用
近期,互联网上流行的一款理财工具——拿去花,引发了广泛的关注。它以灵活的还款方式和较低的资金门槛赢得了众多用户的青睐。不过,在享受这些便利的同时,“拿去花现在可以怎么套”这一问题也愈发受到人们的关注。...
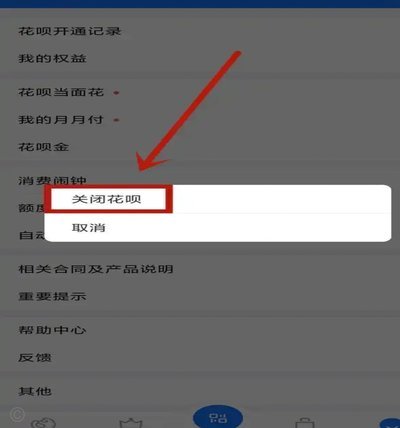
如何恢复花呗使用权?
遇到花呗被限制使用的情况,许多用户会感到困惑和焦虑。首先需要明确的是,花呗的使用受限通常是由系统根据用户的信用状况和行为表现自动判断的结果。想要恢复花呗的功能,关键在于理解背后的原因并采取积极措施加以...
京东白条秒到体验创新支付
### 京东白条秒到:信用支付的新维度 在电子商务快速发展的今天,信用支付已经成为消费者日常购物的重要工具。而“京东白条秒到”作为京东推出的一项创新服务,在信用支付领域掀起了一股新的浪潮。它不仅仅是...
分期乐取现方法及技巧
分期乐作为一款备受年轻人喜爱的消费金融平台,提供了多种借款和还款方式。其中,“取现”功能让用户的资金使用更加灵活多样,但是许多用户可能对如何通过分期乐实现这一操作感到困惑。本文将详细解析如何在分期乐平...