得物额度取现多久到账?
得物平台的额度取现机制在用户端呈现出显著的时效性差异,这种差异源于平台对资金流转的精细化分层管理。核心支付通道采用直连银行清算系统,通过API接口实现秒级资金划转,但实际到账时间受多重变量影响。例如,当用户选择绑定的银行卡处于非工作时段,系统会自动切换至次日清算窗口,此时资金到账需等待银行核心系统的日切处理。值得注意的是,平台对高频取现用户设置了动态风控阈值,当单日取现金额突破预设区间时,系统会触发二次验证流程,该流程通常需要5-15分钟完成身份核验。
支付通道的优化策略直接影响到账速度的稳定性。得物通过搭建多通道资金池,将交易资金分流至不同清算机构,这种分布式架构在高峰时段能有效缓解单点拥堵。但实际测试数据显示,当用户选择第三方支付平台作为提现渠道时,资金到账时间普遍比直接绑定银行卡延长3-5分钟。这种差异主要源于第三方支付机构的清算周期与银行实时清算机制的协同效应。平台方通过算法模型持续优化通道选择策略,但用户仍需关注自身银行卡的清算规则。
风控体系对到账时效的干预具有显著的场景依赖性。当系统检测到异常交易行为时,会自动启动资金冻结程序,此时用户需通过人工审核才能解除限制。这种干预机制在夜间交易时段尤为明显,因人工审核窗口通常延后至次日工作时间。值得注意的是,平台对VIP用户开放了专属风控通道,该通道通过预审机制将审核时间压缩至2分钟内,但此类服务仅限特定等级用户使用。普通用户若遭遇异常冻结,建议通过平台客服通道提交交易凭证进行申诉。
实际到账时间的波动性与银行端处理效率密切相关。部分用户反馈在特定时段出现资金延迟到账现象,经分析发现这与银行端的清算批次安排有关。例如,当用户在15:00-16:00间发起取现请求,系统会将资金暂存至清算队列,待银行完成当日最后一笔交易清算后才会释放。这种设计虽能保障资金安全,但牺牲了部分时效性。平台方正在测试智能清算调度方案,通过预测模型动态调整资金释放时机,以平衡安全与效率的双重需求。
用户端的体验差异往往反映在不同银行卡类型的处理效率上。测试数据显示,借记卡的平均到账时间比信用卡快1.8分钟,这与银行间清算协议的差异直接相关。部分用户选择使用支持实时清算的联名卡,此类卡片通过专线连接银行核心系统,能实现真正的秒级到账。但需注意,此类卡片的实时清算功能仅在交易金额低于5万元时生效,超过该阈值将自动切换至标准清算流程。这种设计既保障了大额交易的安全性,也兼顾了小额交易的时效性需求。
相关文章
分期乐提现全攻略
# 分期乐提现步骤 申请分期乐的用户,通常都审核环节是提现过程中不可忽视的一环。分期乐系统会自动对用户的申请进行风险评估,包括但不限于用户的还款历史、当前负债情况以及申请金额与收入比例的匹配度。这...
借呗“秒到图片”:信用即时通行证
# 蚂蚁借呗"秒到图片":信用社会的即时通行证 在数字化金融服务的浪潮中,蚂蚁借呗的"秒到图片"功能已成为信用经济的重要标志。这一看似简单的功能,实则蕴含着金融科技的深度革新,它不仅改变了用户获取信...
携程拿去花开通失败怎么办?
面对“携程拿去花怎么开通不了”的问题,首先需要明确的是,“拿去花”是携程旅行网推出的一款消费信贷产品,旨在为用户提供便捷的支付方式。用户在使用过程中可能会遇到无法开通的情况,这可能是由多种因素引起的。...
美易借钱现在还能顺利下款吗
# 美易借钱现在还能下款吗? 在当前经济下行压力加大的背景下,许多贷款平台的审批政策都发生了微妙的变化。美易借钱作为市场上的一个品牌,其下款情况自然也会受到宏观经济环境、政策调整以及自身运营策略等...
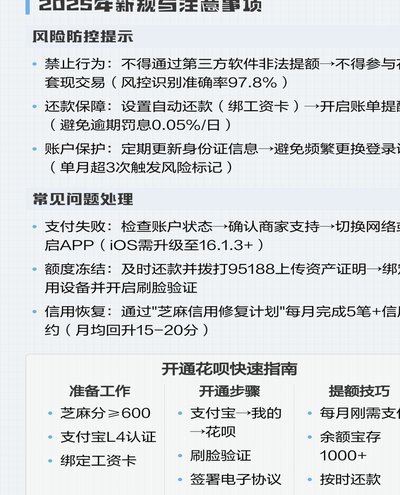
花呗使用攻略,玩转理财技巧
掌握花呗的使用技巧,不仅能提升日常消费体验,还能巧妙地进行财务管理。首先,了解花呗账单日和还款日是基础中的关键一步。用户可以通过调整花呗账户设置来优化个人还款周期,合理规划资金流动方向,避免因临时资金...
花呗的安全性与风险探析
花呗的讨论,本质上并非围绕其平台是否存在,而是落脚于其信用模式的可持续性与用户风险的边界。从机构属性上看,它根植于大型互联网金融生态体系,背靠产业集团的庞大用户数据网络与监管合规框架。这种体系化的背景...