扫码套现的真相:支付生态背后的风险与陷阱
支付生态系统的边界远比想象的要薄。商家张贴的收款码本质上是一道信任接口,它将资金流转的权限交到了陌生人手中。当这个接口被滥用,原本用于日常结算的工具就异化成了套利通道。套现行为的核心逻辑并不复杂:利用支付系统对交易真实性的验证盲区,将商户账户中的余额通过虚假交易转移出去。这种操作在技术层面可以表现为刷脸支付、伪造消费凭证、甚至借助第三方平台进行资金归集。每一次扫码,背后都隐藏着身份核验、金额校验、商户身份确认等多重风控环节,而套现者正是通过精准绕过这些环节来达成目的。
从资金流的角度看,套现行为对商家造成的伤害是隐蔽且渐进的。商家收到的并非真实消费需求,而是经过包装的资金注入。表面看账户余额在增长,但实际上这些资金没有对应的商品或服务作为支撑。一旦风控系统介入调查,商家将面临账户冻结、资金追缴甚至法律追责。更深层的问题是,这种资金流入会扭曲商家的经营数据,让库存管理、现金流预测、税务申报等一系列决策建立在虚假基础之上。当商家习惯了虚假交易带来的"繁荣",再回归正常经营节奏时,反而会产生不适应,形成一种路径依赖式的困境。
法律层面,扫商家码套现已经明确触犯了刑法中的诈骗罪条款。2024年多个司法案例显示,涉案金额达到一定阈值即可构成刑事犯罪。法院在审理此类案件时,不仅会追缴涉案资金,还会对行为人判处相应的刑期。值得注意的是,司法实践中对于"多次实施"、"团伙作案"、"利用支付平台漏洞"等情节会加重处罚。这意味着,单次小额的尝试可能看似风险可控,但一旦形成规模或频率,性质就会发生根本转变。法律对这类行为的零容忍态度,也反映出监管层面对支付安全红线的坚守。
行业视角下,套现行为的频发暴露了支付系统在商户端风控的薄弱环节。部分支付平台对商户身份审核流于形式,对交易场景的识别能力不足,使得虚假交易能够轻易通过验证。一些套现团伙甚至利用不同支付渠道之间的规则差异,在不同平台上反复操作,形成跨平台的套利链条。这种策略化、组织化的行为模式,说明单纯的商户端管理已经不足以遏制风险。需要的是从支付链路的全生命周期出发,建立商户信用评估体系、交易场景识别模型和异常行为预警机制,形成多层防线。
防范套现行为需要商家和支付平台形成合力。商家应当保持对收款码使用场景的警觉,拒绝向陌生人提供扫码支付便利,特别是在非营业时间或非正常交易场景中。支付平台则需要持续升级风控算法,通过设备指纹、地理位置、交易频率等多维数据进行异常检测。当系统发现同一设备频繁在不同商户处触发支付,或交易金额与商户日常规模严重偏离时,应当即时触发拦截机制。这种技术防御与行为规范的结合,才能从根本上压缩套现行为的生存空间。
相关文章
分期乐额度借不出,人工客服的反馈真的有用吗?
用户在使用分期乐时遭遇额度无法提现的情况,往往将 人工客服的反馈机制本质上是平台收集用户需求与问题的渠道,其价值体现在数据积累与产品迭代层面。平台通过客服记录可识别高频出现的系统漏洞或规则矛盾,例...
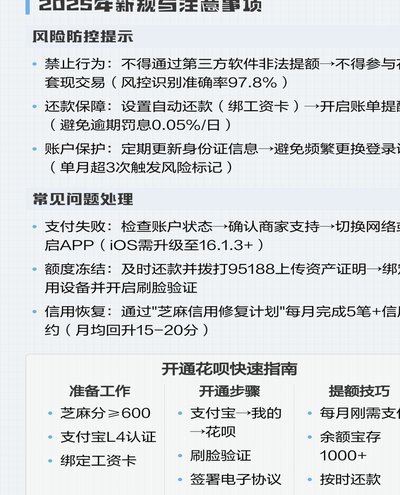
花呗使用攻略,玩转理财技巧
掌握花呗的使用技巧,不仅能提升日常消费体验,还能巧妙地进行财务管理。首先,了解花呗账单日和还款日是基础中的关键一步。用户可以通过调整花呗账户设置来优化个人还款周期,合理规划资金流动方向,避免因临时资金...
医保卡里的钱能应急取用吗?
医保个人账户的资金提取涉及复杂的政策框架,其核心逻辑在于区分统筹账户与个人账户的权属差异。个人账户余额属于参保人个人财产,部分城市已开放定向提取权限,但需严格遵循社保局政策边界。例如北京允许提取至银行...
白条资金合法提取方式
在探讨如何将白条中的资金提前变现时,首先需要明确的是,所谓的“套取”本质上是一种金融操作行为。对于用户而言,在不损害个人信用的前提下,合理利用白条进行资金周转是完全可行的,但必须谨慎行事以避免陷入不良...
分付取现秒到账二维码解题
在中国的移动支付生态系统中,“分付取现秒到二维码”是一种新兴且便捷的小额金融工具。它属于蚂蚁集团旗下的花呗品牌,旨在为用户提供灵活的资金解决方案。通过这一功能,用户可以快速获取现金,资金即时到账,极大...
分期乐购物额度提升实用技巧
分期乐的购物额度并非一成不变,其提升路径远不止简单使用就能自动增加。核心在于构建一套完善的信用行为闭环。分期乐并非单纯考量银行流水,更关注用户在平台内的消费习惯、还款记录,以及与合作商家的数据联动。高...