分期乐利率变动:背后原因及风险提示
当前分期乐的年化利率区间已从早期的18%-24%逐步调整至12%-15%区间,这一变化与平台近年的风控策略升级密切相关。通过引入AI风控模型和大数据征信体系,分期乐有效降低了违约率,从而获得更优惠的融资成本。值得注意的是,平台对不同用户群体采取差异化定价策略,新用户首期分期利率普遍低于老用户,这种动态定价机制在提升资金使用效率的同时,也加剧了用户对利率透明度的质疑。
利率波动与宏观经济周期呈现显著相关性,2023年二季度以来的利率下调,本质上是平台在应对消费市场疲软时的主动调整。通过延长免息期和增加分期选项,平台试图降低用户资金压力,但这种策略导致单笔交易的利息收入下降。数据显示,当用户分期期数超过12期时,实际支付的利息成本可能反超免息期带来的收益,这种隐性成本往往被用户忽视。
在金融监管趋严的背景下,分期乐的利率结构正在经历重构。平台开始将资金成本分摊至更多交易场景,例如将原本集中在3-6期的利率分摊至12-24期,这种"利率稀释"策略虽能提升用户粘性,却可能掩盖真实资金成本。第三方数据显示,部分用户在未仔细阅读条款的情况下,实际承担的综合资金成本已突破18%的监管红线,这种隐性风险值得关注。
利率政策的调整正在重塑消费金融生态,分期乐的利率变化不仅反映平台自身的财务策略,更折射出整个行业的竞争格局。随着用户对金融产品认知的深化,单纯依赖利率优势的竞争已显疲态,平台开始通过增值服务、场景融合等方式构建差异化优势。这种转型趋势意味着,未来利率政策的制定将更加注重平衡用户权益与平台可持续性,这或许会催生新的利率定价模型。
相关文章
分付套现平台暗藏风险
近年来,分付作为一种新兴的消费方式,在众多互联网金融平台中迅速走红。然而,“套现”这一行为却往往伴随着诸多风险与法律考量。探讨哪些平台可以进行分付套现,需要从多个角度来进行分析。 首先,需明确的是,...
鹿优鲜购买指南:如何快速获取取货码
鹿优鲜作为一个新兴的品牌,在市场上逐渐受到消费者的青睐。它主打新鲜食材与健康饮食,但购买渠道和取货码的相关信息往往让初次接触的消费者感到困惑。本文将详细解析鹿优鲜的购入途径以及如何获取取货码。 首先...
携程拿去花额度如何提现和利用
携程的“拿去花”功能,本质上是一种分期购服务,在享受商品或服务的同时,将付款压力分散到未来。因此,其提现方式并非直接将“拿去花”额度变现,而是需要巧妙利用其提供的还款和消费回馈机制。首先要明确的是,“...
未成年如何借钱?深度揭秘16岁群体金融新边界
当代借贷平台通过技术手段重构了信用评估体系,16岁群体的金融参与正在突破传统年龄限制。部分平台采用父母授权模式,将未成年人账户绑定至监护人账户,通过家庭资产流水、消费习惯等数据构建信用画像。这种模式虽...
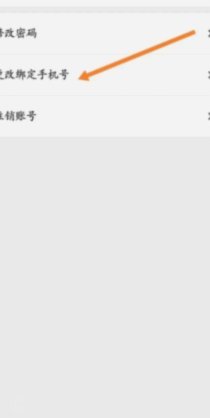
羊小咩手机号变更安全指南
羊小咩的手机号变更并非简单的“更改”,而是一个涉及账户安全、业务连续性和用户体验的复杂过程。 理解这一点的关键在于意识到羊小咩平台对用户身份的验证机制。平台采用多重安全措施,包括但不限于短信验证码、人...
美易借钱现在还能顺利下款吗
# 美易借钱现在还能下款吗? 在当前经济下行压力加大的背景下,许多贷款平台的审批政策都发生了微妙的变化。美易借钱作为市场上的一个品牌,其下款情况自然也会受到宏观经济环境、政策调整以及自身运营策略等...