微信分付:额度套取与防范
微信分付的额度调配涉及复杂的资金链路,核心在于如何通过不同账户体系的协同实现资源再分配。企业账户与个人账户的支付接口存在天然的流量差异,这种差异被部分从业者视为套取额度的突破口。通过拆分交易流水分摊至多个账户,可规避单账户的额度阈值限制。但需注意,此类操作往往伴随高频次的支付回调,可能触发风控系统的异常检测机制。实际操作中,需结合支付时间戳的精确控制,确保交易链条的连贯性与合理性。
资金周转的隐蔽性依赖于支付路径的多层嵌套。部分服务商通过聚合支付平台搭建中间层,将微信分付的流量转化为可拆分的子账户体系。这种架构既能满足额度拆分需求,又能通过多级账户隔离降低被封控风险。但技术实现需平衡支付接口的调用频率与系统响应延迟,过高频率可能引发接口限流,过低则难以维持资金流转的时效性。关键在于建立动态调整的流量分配模型,使资金流动符合平台的合规监测阈值。
第三方服务商在资金调配中扮演着桥梁角色,其核心价值在于提供合规的支付通道与风控缓冲。部分机构通过搭建资金池实现跨账户的额度置换,利用支付结算的时差窗口完成资金转移。但此类操作存在双重风险:一方面需承担支付通道被封禁的业务风险,另一方面需防范资金池被监管机构穿透式审查。实际操作中,服务商常采用分段结算策略,将大额资金拆解为多个小额交易,通过多账户并行处理降低被追踪的可能性。
技术手段的创新正在重塑资金调配的边界,部分从业者尝试通过API接口实现自动化额度拆分。这种模式依赖于对支付系统底层逻辑的深度理解,包括交易流水的生成规则、资金清算的时间窗口等。但技术突破往往伴随更高的合规成本,系统日志的异常痕迹可能成为监管追溯的切入点。当前,多数从业者转向半自动化方案,通过人工干预关键节点,既保持操作灵活性,又规避系统自动检测的风险。这种折中策略在灰色地带维持着微妙的平衡。
相关文章
分期购物额度变现实用指南
近年来,随着分期购物模式的普及和消费者金融意识的提高,“分期额度”已不再局限于单一的购物用途。这一工具实际上蕴藏着丰富的变现潜能。本文将从几种常见的变现方式出发,深入探讨如何有效利用分期购物额度进行理...
花呗套现手续费详解及影响因素
花呗套现,作为一种便捷的资金流动方式,也伴随着一系列费用。要准确把握“套现花呗手续费是多少”,需要深入理解其背后的收费机制,并将其分解为几个关键要素。简单地告知“5%”是不够的,因为实际的费用结构远比...
微信分付App资金流转与风控解析
微信分付作为腾讯生态内的信用支付工具,其资金流动始终依托于微信支付的闭环体系。用户通过分付获得的额度本质上是腾讯基于个人信用评分发放的临时授信,资金流转需经过多重风控节点验证。这种设计既保障了资金安全...
网店套现:违法风险几何?
网店套现,本质上是一种利用虚构交易来转移资金的行为,其合法性问题远比简单地“是”或“否”复杂。大多数情况下,套现行为触犯了法律,但具体罪名和处罚力度取决于套现的方式、金额以及涉案的具体情况。例如,通过...
得物余额提现到支付宝的轻松指南
得物余额提现到支付宝,对于经常在平台购物的用户来说,是归还善意的关键步骤。并非简单的“提现”,而是涉及账户状态的调整与资金回流的过程,因此需要细致的操作才能保证顺利完成。首先要明确的是,得物余额并非凭...
分付提现小程序:安全便捷的智能提现
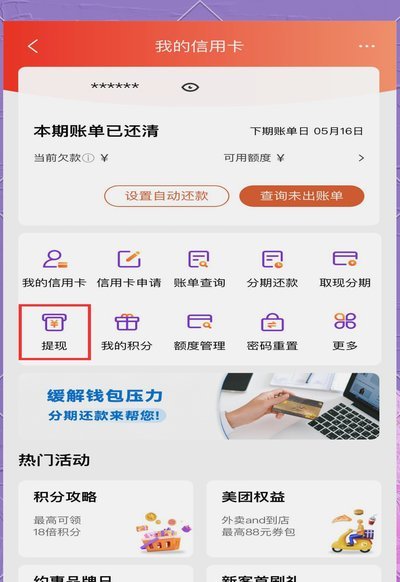
随着移动支付的普及,分付作为一种新的信用消费方式,已经深入人们的生活。而“分付提现小程序”的出现,则为用户提供了一种更便捷的资金流动渠道。该小程序在设计之初就注重用户体验,通过精简的操作流程和直观的设...