携程拿去花还款困难?原因解析
携程拿去花还款困难的核心矛盾在于消费分期服务的信用评估机制与用户实际还款能力的错位。该产品依托携程平台的用户数据进行授信,但部分用户可能因临时性收入波动或消费行为异常被系统误判为高风险群体。例如,旅游旺季期间用户频繁预订高价行程,系统可能将其视为过度消费行为,触发风控模型的提前还款预警。这种基于静态数据的评估方式,难以捕捉用户短期资金流动的动态变化,导致部分用户在还款周期内遭遇额度冻结或强制扣款。
分期还款规则的设计缺陷加剧了用户的还款困境。携程拿去花采用的"先享后付"模式,本质上是将消费行为转化为信用贷款,但其还款周期与用户现金流的错配问题显著。以3期免息为例,用户需在首月支付全额款项的33%,这种前置还款压力可能超出部分用户的短期偿付能力。同时,系统对逾期的定义存在模糊地带,部分用户因还款日当天银行系统延迟或第三方支付接口故障,可能被误判为违约,进而触发信用记录受损的连锁反应。
技术系统层面的异常也常成为还款失败的诱因。携程拿去花的还款流程涉及多个数据接口的协同,包括携程内部订单系统、支付渠道清算系统及征信数据库。当这些系统出现数据同步延迟或接口异常时,用户可能在完成支付后仍被系统标记为未还款。例如,某用户在10月5日通过支付宝完成还款,但因携程系统与支付宝的结算延迟,直至10月7日才完成资金划转,期间被系统判定为逾期,导致信用评分受损。
解决此类问题需从多维度切入。用户应主动核查还款记录与账单明细,确认是否存在系统延迟或操作失误。对于确属信用评估误判的情况,可通过携程客服提交消费凭证进行申诉,要求重新评估信用额度。同时建议用户建立更灵活的还款计划,例如将大额消费拆分为多期还款,避免单笔还款压力过大。长期来看,携程需优化风控模型,增加对用户现金流的动态监测,减少因静态数据导致的误判风险。
相关文章
深度解析得物App购物流程:从社区化交易到智能履约
得物App的购物流程以"社区化交易"为核心逻辑,用户在浏览商品时会同步接收来自其他用户的实时评价与晒单。这种双向互动机制不仅构建了商品信任链,更通过UGC内容形成价格锚点。当用户点击"立即购买"时,系...
分付如何转账详解
分付转账的核心逻辑在于信用额度的流转而非资金的直接转移。用户通过绑定分付账户后,系统会将信用额度转化为可操作的虚拟资金池,转账行为实质是信用额度的跨账户调配。这种模式突破了传统支付的即时清算机制,转而...
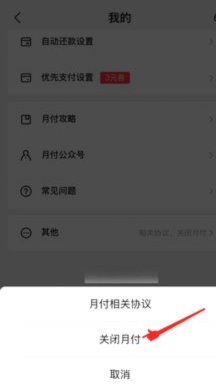
美团月付流程解析:从注册到收款到账的全流程时间
## 美 **美团支付到账时间解析:从注册到到账到用户,商家收款全流程与到账的"速度差异分析****美团的到账时间从注册到账,商家的定义是商家从注册到用户到账。美团入账的整个流程,分自动人工两个阶段...
白条资金快速变现的真相:风险、流程与合规性
白条秒到刷现金听起来像是一种快速获取资金的方法,但实际上,这样的操作可能涉及多个层面的复杂性。首先,需要明确“白条秒到”具体指的是什么。可能是指通过某种金融产品或交易策略,在短时间内实现资金的转移或现...
花呗的安全性与风险探析
花呗的讨论,本质上并非围绕其平台是否存在,而是落脚于其信用模式的可持续性与用户风险的边界。从机构属性上看,它根植于大型互联网金融生态体系,背靠产业集团的庞大用户数据网络与监管合规框架。这种体系化的背景...
便荔卡包额度怎么取消?步骤详解
注销便荔卡包额度并非一个简单的操作,需要遵循特定的步骤和注意事项。首先,用户应该确认当前所使用的便是平台及其规则是否支持额度的完全取消或仅能进行调整。通常情况下,这类服务提供商会提供专门的账户管理页面...