花呗变现指南:深度解读消费信贷的风险与本质
花呗本质上是一个基于消费信用的循环借贷产品,其核心机制在于创造“购买力”,而非直接提供“现金流”。误将这种基于账单支付的信用额度等同于银行卡里的即时存款,是许多用户在理解该金融结构时最容易产生的认知偏差。深度理解这一底层逻辑,才能从根本上规避过度依赖和滥用风险。当我们讨论“套现”行为时,讨论的重点并非操作技巧,而是理解其背后的财务结构缺口。本质上,任何试图绕开正常消费流程、将信用额度转化为可自由支配现金的行为,都是在进行金融套利,但这种套利往往建立在极高的风控风险之上。
在专业的金融分析层面,套现行为的路径往往绕开了正常的交易流水,转而寻找所谓的“变相交易”环节。这些变相渠道大多涉及第三方代收、商品置换或虚拟资产结算,其复杂性远高于简单的信用额度查询。对于普通用户而言,深入研究这些灰色地带的交易模型,不仅耗费精力,更可能将自身置于复杂的法律和风控风险网中。专业的视角要求我们认知到,所有的信贷产品都是建立在“真实商品或服务流通”这一前提之上的。一旦破坏了这一核心交易闭环,其财务模型就会迅速瓦解,留给用户的,只会是无法解释的透支记录和潜在的违规责任。
更深层次的问题,往往不是如何“套出”钱,而是如何看待自身对“透支信用”的依赖性。循环信贷的最大陷阱在于它激活了消费者的“心理预算”,让人误以为剩余的信用额度就是可支配的流动资金。当用户习惯于用未来的收入去支付现在的消费时,债务并未真正减少,只是被推迟了偿还周期,从而形成了债务的滚动和加倍。从财务健康的角度审视,持续依赖高额信贷额度进行生活周转,实际上是在透支自身的现金流安全垫,这是一种结构性的财务失衡,比简单的负债更具危害性。
维护健康的个人财务结构,核心在于重建“现金流感知力”,而非追求“信用额度最大化”。高阶的理财思维是让信贷额度成为提升购买体验的工具,而非填补现金流漏洞的支柱。当用户的消费行为与实际的、可预期的收入节奏脱节时,无论如何操作信贷产品,都只会让财务系统走向透支。真正的金融安全,始终建立在“实际可支配的现金余额”之上。因此,专业人士的建议始终是:将信贷工具视作优化消费体验的辅助选项,而非替代银行存款的应急储备金。
相关文章
白条怎么借钱?
首先,理解“白条”是阿里巴巴推出的一种信用支付工具。用户可以先消费后付款,并享受一定时间的免息期。但当提及“如何通过白条借钱”,实际上是指使用借呗这一金融服务产品。借呗是一种小额个人贷款服务,用户可以...
揭秘“羊小咩”消费贷额度背后的科学评估体系
**深度解析:如何科学评估与管理“羊小咩”消费贷产品的额度体系** 在金融领域,消费信贷产品的核心竞争力往往取决于其风险定价能力和客户分层策略。以“羊小咩”为代表的年轻群体消费贷产品,其额度体系的构...
携程“拿去花”到底能提现吗?全方位解读奖励机制
携程的“拿去花”活动,作为其用户增长和活跃度提升的重要手段,其运作机制对于用户来说,一直存在着一些模糊和疑惑。单纯理解为“消费后获得奖励”的模式,很容易产生“是否可以提现”的疑问。实际上,“拿去花”的...
美团月付账户切换指南
关于如何在美团月付中切换账户,需要关注的是两个主要步骤:一是确保新旧账户的准确绑定与解绑;二是熟悉并完成新的支付验证流程。首先,对于美团用户而言,想要更换或切换账户进行月付服务时,需确认当前正在使用的...
如何恢复花呗使用权?
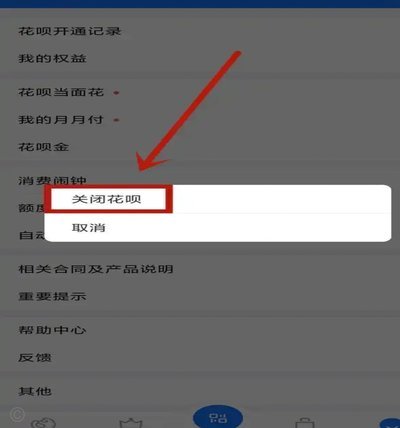
遇到花呗被限制使用的情况,许多用户会感到困惑和焦虑。首先需要明确的是,花呗的使用受限通常是由系统根据用户的信用状况和行为表现自动判断的结果。想要恢复花呗的功能,关键在于理解背后的原因并采取积极措施加以...
京东白条秒到体验创新支付
### 京东白条秒到:信用支付的新维度 在电子商务快速发展的今天,信用支付已经成为消费者日常购物的重要工具。而“京东白条秒到”作为京东推出的一项创新服务,在信用支付领域掀起了一股新的浪潮。它不仅仅是...