京东白条提现:需谨慎操作
最近,关于“京东白条提现提多了”的问题引起了广泛关注。这不仅仅是用户操作失误的结果,更是对平台规则和风险意识的一种考验。所谓“京东白条”,是京东金融推出的一款消费信贷产品,允许用户在购买商品或服务时预支消费额度,并在规定期限内分期还款。
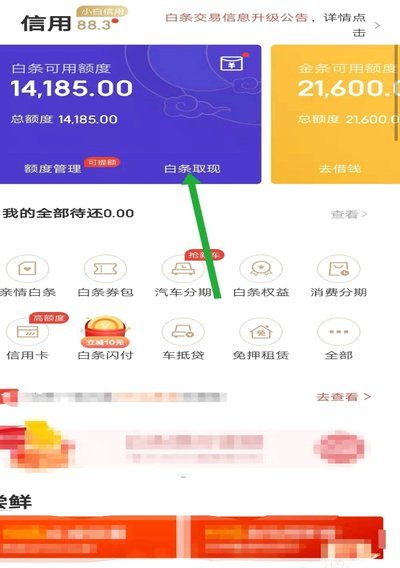
当提到“提现提多了”,首先需要明确的是,超出一定限额的提取可能会面临较高的利率和额外费用。这是因为超过规定的提现金额通常会被视为逾期行为,即使没有逾期,也可能因为操作不当而被视为风险较高,从而导致更高的借款成本。此外,频繁的大额提现可能会影响用户的信用记录,进而影响未来申请其他金融服务的机会。
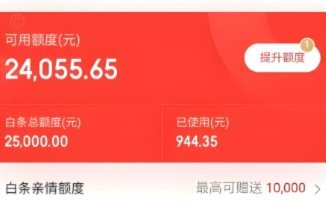
用户应更加熟悉并遵循京东白条的各项规则和限制,合理规划个人财务,避免不必要的费用支出。同时,对于平台而言,应当进一步完善相关机制,为用户提供更清晰的操作指南及风险提示,帮助他们做出明智的选择。通过双方的共同努力,可以有效减少此类问题的发生频率,共同构建一个更加健康、可持续发展的金融生态环境。
相关文章
分期乐提现全攻略
# 分期乐提现步骤 申请分期乐的用户,通常都审核环节是提现过程中不可忽视的一环。分期乐系统会自动对用户的申请进行风险评估,包括但不限于用户的还款历史、当前负债情况以及申请金额与收入比例的匹配度。这...
携程拿去花额度如何提现和利用
携程的“拿去花”功能,本质上是一种分期购服务,在享受商品或服务的同时,将付款压力分散到未来。因此,其提现方式并非直接将“拿去花”额度变现,而是需要巧妙利用其提供的还款和消费回馈机制。首先要明确的是,“...
分期乐扫码支付全流程揭秘
扫码支付在分期乐的场景中,本质是通过二维码将用户支付行为转化为数据流。当用户选择商品后,系统会生成包含商品信息、金额及用户身份的动态二维码。这一过程依赖于加密算法对敏感数据的处理,确保二维码在传播过程...
套现花呗后果有多大?小心法律与信用双重风险
近年来,随着互联网金融产品的普及,“花呗”作为一种消费信贷工具受到了广泛欢迎。然而,部分用户为了获取额外资金或规避某些限制,会选择套现“花呗”,即通过非官方途径将已有的信用额度变现。这种行为尽管可能带...
花呗套现技术解析
花呗作为支付宝生态中的信用支付工具,其套现行为本质上是对平台信用评估体系的逆向操作。用户通过多账户分摊额度、拆分交易时间轴、利用不同商户类型差异等方式,试图突破单笔支付限额与消费场景限制。这种行为往往...
花呗的安全性与风险探析
花呗的讨论,本质上并非围绕其平台是否存在,而是落脚于其信用模式的可持续性与用户风险的边界。从机构属性上看,它根植于大型互联网金融生态体系,背靠产业集团的庞大用户数据网络与监管合规框架。这种体系化的背景...