花呗:消费新图景
花呗用户规模突破10亿后,其渗透率已从2018年的15%攀升至2023年的63%。这一数据背后折射出中国消费市场的结构性变化,尤其在一二线城市,花呗已从支付工具演变为消费决策的核心变量。商家通过花呗分账比例、用户画像标签等手段,将消费行为转化为精准营销的决策依据。值得注意的是,下沉市场用户对花呗的依赖度呈现两极分化,既存在高频率低客单价的即时消费场景,也出现高客单价分期付款的冲动型消费。这种分化正在重塑消费金融的底层逻辑,促使平台在风控模型中增加对消费场景的颗粒度识别。
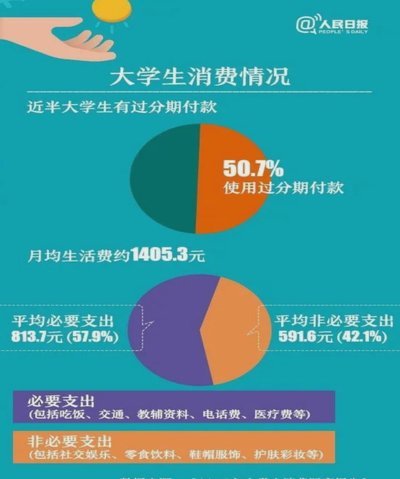
分期付款功能的普及正在重构用户信用评估体系。传统信用卡分期的"等额本息"模式被花呗的"先享后付"替代,使信用评分模型从静态额度管理转向动态行为分析。芝麻信用分与花呗额度的强关联性,使得消费频次、还款及时性等行为数据成为信用评级的重要指标。这种模式创新在提升金融服务可及性的同时,也带来新的风险敞口——部分用户通过多账户套现、虚构消费等手段透支信用额度,导致平台需在算法层面强化反欺诈机制,例如引入实时交易监控、异常行为预警等技术手段。
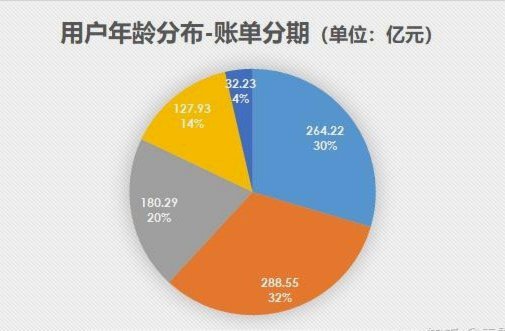
监管政策的持续收紧正在重塑花呗的商业逻辑。2023年央行对消费金融公司的监管框架升级,要求平台建立更透明的利率披露机制,并强化对"诱导性消费"的约束。这一政策转向迫使花呗在产品设计中增加用户教育模块,例如在分期页面嵌入还款测算工具,或通过限额管理抑制过度借贷。同时,监管对数据安全的重视促使平台加速构建本地化风控系统,减少对第三方数据的依赖,这种转型正在推动消费金融从流量驱动转向价值驱动。
当前花呗的生态闭环已延伸至社交消费场景。通过与淘宝、支付宝等平台的深度整合,花呗不仅承担支付功能,更成为用户社交货币的载体。例如,"花呗付款"行为被转化为社交图谱中的信用标签,影响用户在电商、出行等场景的权益获取。这种社交化趋势正在改变消费金融的传播路径,使信用体系从单纯的金融工具演变为社交关系的延伸。然而,这种模式也引发对隐私边界的争议,如何在数据共享与用户权益之间取得平衡,成为平台面临的长期挑战。
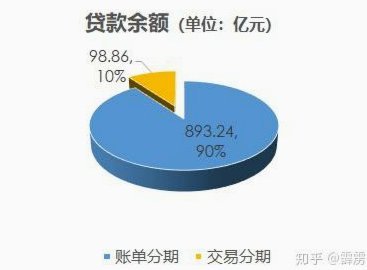
未来花呗的演进将取决于技术与监管的双重博弈。随着AI风控模型的成熟,平台有望在降低坏账率的同时提升服务效率,但监管对金融包容性与风险控制的平衡要求,仍可能制约其扩张空间。值得注意的是,年轻用户群体对"先享后付"模式的接受度正在重塑消费金融的底层逻辑,这种代际差异可能催生新的服务形态,例如基于场景的弹性还款方案或动态利率机制。最终,花呗的生存状态将取决于其能否在技术创新与监管框架之间找到动态平衡点。
相关文章
花呗提现到银行卡怎么操作
花呗的提现机制,对于许多用户来说,可能存在一些困惑。简单来说,并非所有资金都能直接“提现”到银行卡,而是涉及到花呗账户、支付宝账户以及银行的资金流动关系。理解这一点至关重要,因为它决定了你的提现方式和...
深度解析得物App购物流程:从社区化交易到智能履约
得物App的购物流程以"社区化交易"为核心逻辑,用户在浏览商品时会同步接收来自其他用户的实时评价与晒单。这种双向互动机制不仅构建了商品信任链,更通过UGC内容形成价格锚点。当用户点击"立即购买"时,系...
花呗如何盈利
花呗平台的盈利逻辑建立在资金成本差与用户消费行为的双向驱动上。当用户通过花呗完成消费时,平台实质上以零费率向商户支付款项,同时向用户收取分期利息。这种资金周转模式形成显著的利差空间,尤其在用户分期周期...
鹿优鲜购买指南:如何快速获取取货码
鹿优鲜作为一个新兴的品牌,在市场上逐渐受到消费者的青睐。它主打新鲜食材与健康饮食,但购买渠道和取货码的相关信息往往让初次接触的消费者感到困惑。本文将详细解析鹿优鲜的购入途径以及如何获取取货码。 首先...
花呗提现合法吗?真相解析
信贷产品的本质与提现误区:一次深度解析 花呗作为一种信贷额度管理工具,其底层机制与传统的银行活期储蓄账户存在根本性的结构差异。许多人将此信贷额度的即时可用金,误认为可以像银行卡提现那般取出实打实的...
分期乐借款取消现象揭示消费理性化趋势
分期乐取消借款的现象折射出消费金融生态的深层变革。当用户主动终止借款行为时,往往意味着其消费决策已从冲动型转向理性型。这种转变与Z世代消费观念的进化密切相关,年轻群体开始重视财务健康,对过度借贷产生警...