美团月付提前还款攻略
美团月付的提前还款机制本质上是平台对用户信用行为的动态管理工具。当用户选择提前还款时,系统会根据账户余额、历史还款记录及当前消费数据进行实时校验。值得注意的是,平台通常采用阶梯式利率模型,提前还款可能涉及利息结算规则的差异。例如在账单日之后的15天内完成还款,系统会按照实际使用天数计算利息,而非按整月计费。这种设计既保障了资金流动性,又避免了用户因提前还款产生的额外成本。
操作层面需关注还款渠道的适配性。通过美团APP内「我的钱包」模块进入月付页面,选择「还款」选项后,系统会自动匹配可用余额及待还款金额。值得注意的是,部分用户可能误将红包或优惠券视为还款资金,实际上这些虚拟资产无法直接抵扣欠款。正确的操作应优先使用绑定的银行卡或零钱余额,确保还款流程的合规性与效率。
从财务规划视角看,提前还款对个人负债结构具有优化作用。当用户月付余额与信用卡额度同时存在时,提前偿还月付欠款可有效降低综合年化利率。但需注意,美团月付的还款周期与信用卡账单日存在时间差,建议在还款日前3天完成操作,以避免因系统延迟导致的还款失败。这种时间窗口的把握,实质上是对资金时间价值的精准利用。
信用管理维度,提前还款行为会触发平台的信用评分算法。系统会综合评估用户的还款频率、金额波动及资金周转效率,将这些数据纳入信用画像。对于频繁提前还款且余额维持在低位的用户,平台可能给予更高的信用额度或更宽松的还款期限。这种正向激励机制,本质上是平台通过数据沉淀优化风控模型的体现。
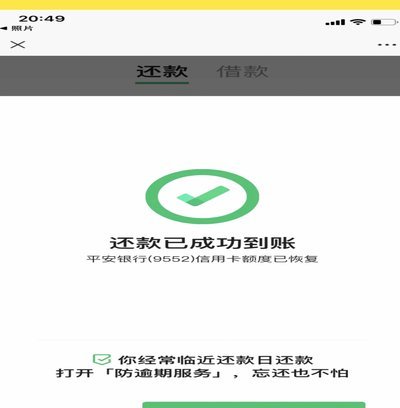
风险提示方面,需警惕部分第三方平台的还款误导。某些非官方渠道可能以「免息还款」「快速到账」为噱头,实则通过手续费或隐藏条款变相收费。建议用户严格通过美团官方App操作,避免因第三方介入导致的信息不对称。同时,提前还款后应主动核对账单,确认系统是否已同步更新还款状态,防止因数据延迟产生信用污点。
相关文章
分付套现攻略与平台选择指南
分付套现的核心逻辑在于利用平台账期差与资金流动性差异。常见手法包括通过多笔小额交易分散还款压力,或借助关联账户实现资金周转。例如,部分用户会通过高频消费积累额度后再进行分期操作,利用平台对分期账单的审...
深度解析得物App购物流程:从社区化交易到智能履约
得物App的购物流程以"社区化交易"为核心逻辑,用户在浏览商品时会同步接收来自其他用户的实时评价与晒单。这种双向互动机制不仅构建了商品信任链,更通过UGC内容形成价格锚点。当用户点击"立即购买"时,系...
分期乐客服难接通:背后的多重困境
《平台电话困境:技术、体验与运营的多维透视》 技术架构的隐形壁垒分期乐平台电话系统的人工服务难以接通,本质上反映了现代客服系统的复杂生态。当用户拨打电话时,往往要经历层层转接、语音导航、等待时长等多...
分付秒回提现,哪个软件更靠谱?
分付套现秒回的核心逻辑在于支付系统与金融工具的交叉运作。部分平台通过API接口对接第三方支付通道,利用资金池分层设计实现资金流转的时效性。这种模式依赖于多层账户体系与风控模型的动态平衡,当用户发起提现...
分期乐额度借不出,人工客服的反馈真的有用吗?
用户在使用分期乐时遭遇额度无法提现的情况,往往将 人工客服的反馈机制本质上是平台收集用户需求与问题的渠道,其价值体现在数据积累与产品迭代层面。平台通过客服记录可识别高频出现的系统漏洞或规则矛盾,例...
花呗提现合法吗?真相解析
信贷产品的本质与提现误区:一次深度解析 花呗作为一种信贷额度管理工具,其底层机制与传统的银行活期储蓄账户存在根本性的结构差异。许多人将此信贷额度的即时可用金,误认为可以像银行卡提现那般取出实打实的...