花呗套现的代价:信用受损与债务陷阱
信用行为的透支透支并非简单的财务透支,它首先触动的是金融平台的风控红线。一旦用户进行高频、非合理需求的循环套贷行为,平台系统会即时触发模型警报。这些警报带来的第一层后果是账户的即时限制和功能性封禁,账户的交易额度会被大幅度下调,甚至彻底冻结某些核心服务。此外,系统还会启动一套阶梯式的惩罚机制,表现为远超标准流程的滞纳金和行为约束费用。这些罚息和罚金的累积,本质上构建了一个越来越高的财务门槛,使得用户在使用上的每一步都伴随着额外的成本增加。这并非简单的“封号”,而是一整套多维度、跨业务线的信用信誉降级标记,其直接后果是剥夺了用户短期内便捷金融工具的使用权,迫使用户进行财务和心理上的自我修正。
更深层次的伤害,在于用户个人信用画像的结构性损伤。任何平台行为的负面记录,都会被汇集进用户更广阔的金融信用体系中。套贷行为由于其高频率和高风险特征,会被记录为典型的“高风险信用行为”,这不仅影响该平台的评分,更可能波及其在其他金融机构的综合授信评估。信用评分系统的设计核心,在于预测风险,而过度的透支行为恰恰向市场传递了一个信号:该用户存在高不确定性和还款纪律性薄弱的特征。因此,未来的金融机构在进行授信审批时,会视其为新增的“高风险参数”,从而导致额度被拒绝,或被设置极高的门槛,使得用户获取信贷资源的成本和难度呈指数级上升。
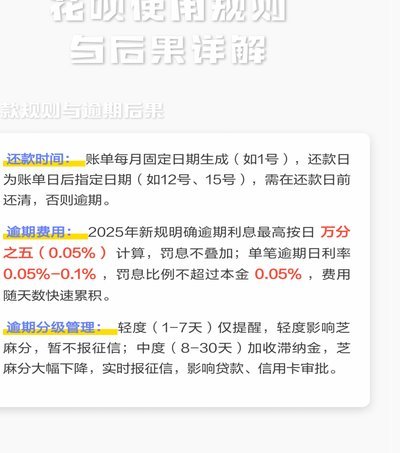
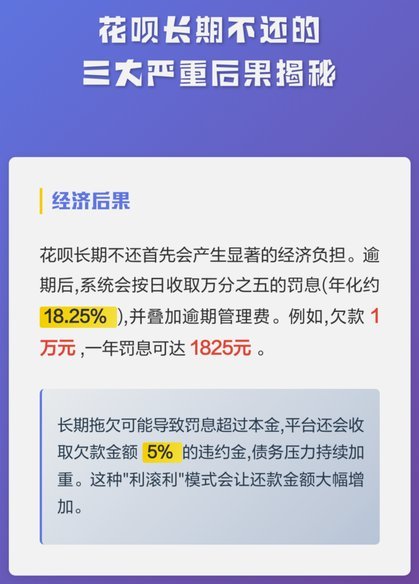
脱离了单一的平台惩罚,循环套贷带来的核心后果,是陷入无法自拔的“利滚利”债务陷阱。每一次的套取和周转,都必须支付额外的费用,而这些费用本身构成了新的债务包。这形成了一个恶性循环:用户需用新获得的信用额度去覆盖旧额度产生的利息和违约罚款,本金难以偿清,只会让债务规模和利息总额呈几何级增长。从经济学角度看,这是一种极端的负向现金流循环。用户的心态往往也是被债务压迫的,从而导致其无法制定科学的还款规划,只能依赖更激进的借贷行为来解决眼前的资金缺口,最终使得财务结构越来越脆弱,难以承受任何外部的经济波动。
从宏观金融行为的角度看,这种习惯性套贷行为的长期后果,是使用户个人的“金融风险承受能力”被市场预设为低位。当用户的信用画像持续被打上“过度依赖、风险偏好不稳”的标签,一旦涉及需要大额资金、低风险匹配的重资产购买(例如房贷、经营贷),即便是需求合理,也可能因为前期不良行为的覆盖,而被系统自动拦截或要求提供远超常理的硬性担保物。实质上,套贷行为损害的不仅是金钱,更是用户在社会和金融市场中的“信誉资本”。这种信誉资本的贬值,意味着用户未来每一次面对大型金融决策时,都需要付出更沉重的代价和更多的论证,其经济自由度和选择权都会受到实质性的限制。
相关文章
分期购物额度变现实用指南
近年来,随着分期购物模式的普及和消费者金融意识的提高,“分期额度”已不再局限于单一的购物用途。这一工具实际上蕴藏着丰富的变现潜能。本文将从几种常见的变现方式出发,深入探讨如何有效利用分期购物额度进行理...
分期乐额度无法借出?原因及应对
近期,不少用户反映使用分期乐时遇到了无法借出额度的问题。这一现象涉及多个层面的因素和解决方案。首先,从平台角度来看,这可能是由于系统故障或维护导致的临时性问题。通常情况下,银行或其他第三方支付机构可能...
拼多多的“套路”:灰色产业链揭秘
拼多多作为中国电商市场的重要参与者,其独特的商业模式和价格策略吸引了大量用户,但也催生了"套拼多多"这一灰色操作现象。所谓"套拼多多",本质上是利用平台规则漏洞或用户行为偏差,通过虚假交易、刷单或薅羊...
分付钱如何转出?
近年来,随着金融科技的发展,“分付”作为一种新兴的信用支付方式,逐渐成为许多人日常消费的选择。然而,对于一些用户来说,有时会遇到“怎么把分付里的钱转出来”的困惑。实际上,理解分付的本质和操作规则是解决...
美团月付能套现吗?风险与代价并存
美团月付作为一种新兴的消费信贷产品,其套现可能性一直是用户关注的焦点。实际上,直接通过官方渠道将月付额度变现操作难度极高,美团风控体系对此类行为有着严格的限制。然而,市场中确实存在一些非官方的灰色渠道...
花呗天猫秒套平台靠谱吗
近年来,随着数字经济的迅速发展,各种金融服务应运而生。花呗和天猫作为阿里巴巴集团旗下的重要组成部分,在用户消费中扮演着举足轻重的角色。然而,“花呗天猫秒套”这一概念却引发了不少争议与质疑。所谓的“花呗...