催贷陷阱或巧妙设计?
分期乐的催收机制往往以高频次、强压迫感的沟通方式展开,这种策略本质上是将金融产品的风险转嫁给用户。平台通过短信、电话、甚至社交关系链的多维度触达,制造出一种“债务无处可逃”的焦虑氛围。这种设计并非偶然,而是基于行为经济学中的“承诺升级”效应——当用户初次接触分期服务时,平台便通过不断强化还款的紧迫性,将短期消费行为转化为长期心理负担。
算法驱动的消费诱导机制是分期乐令人烦恼的深层根源。平台通过大数据分析用户的浏览轨迹、消费习惯甚至社交关系,精准推送超出其实际支付能力的商品。这种“算法诱惑”与传统信用卡的“先消费后还款”逻辑不同,它更像是一种持续的欲望刺激,将用户置于不断被诱导的消费循环中。当用户试图通过分期减轻压力时,系统又以“额度提升”“优惠券叠加”等手段进一步加深依赖。
分期乐的用户体验设计存在明显的“认知陷阱”。其界面常将“立即购买”按钮置于显眼位置,而隐藏“分期详情”“年化利率”等关键信息。这种信息不对称导致用户在冲动消费后才意识到实际成本,此时已陷入还款压力。更隐蔽的是,平台通过“首期免息”“前几期低息”等策略,让用户误判整体负债水平,最终在后续周期面临更高的还款压力。
与传统金融机构相比,分期乐的用户服务模式更接近“消费主义的推销者”而非“金融风险的管理者”。其客服团队的培训重点往往放在如何说服用户延长分期期限、增加消费额度,而非如何帮助用户制定合理的还款计划。这种价值取向导致平台在用户遇到还款困难时,倾向于通过催收手段施压,而非提供债务重组、延期还款等解决方案,进一步加剧了用户的负面体验。
要破解这种“烦扰”,需要从产品设计和监管层面同步发力。平台应建立更透明的信息披露机制,将年化利率、总还款金额等关键数据前置展示;同时引入“冷静期”制度,让用户在冲动消费后有时间重新评估。监管部门则需加强对算法推荐的合规审查,限制诱导性话术的使用,并推动建立分期消费的信用评估标准,避免用户在不知情的情况下陷入债务困境。
相关文章
蚂蚁花呗的安全性如何?
蚂蚁花呗作为阿里巴巴生态中的信用支付工具,其安全性建立在多重技术架构与合规体系之上。平台采用国密级数据加密技术,对用户敏感信息实施动态脱敏处理,交易数据通过分布式数据库集群存储,有效降低数据泄露风险。...
分期乐现在还用还吗
近期,有关分期乐是否仍需偿还的话题引起了广泛关注。分期消费作为互联网金融的新兴业务模式,在为消费者提供了灵活的资金支持的同时,也伴随着诸多争议和挑战。为了理性看待这一问题,我们需要从多个维度进行分析。...
得物先用后付逾期30天怎么办
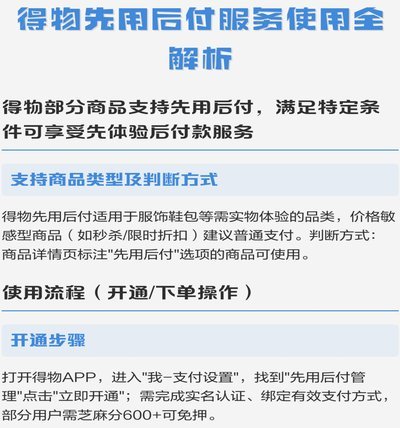
近年来,“先用后付”模式逐渐受到年轻消费者的青睐,其中得物平台推出的“先用后付”服务尤其受到关注。这一模式允许消费者先在线上或线下店铺体验商品,在一定期限内再选择是否购买,如果决定不买则可将商品退回,...
得物分期:诱导消费的陷阱?
分期付款的吸引力,本质上是一种财务心理学的巧妙构建。许多消费者在面对一件心仪商品时,并不是真正看重单品的价值,而是被其“可以慢慢拥有”的支付方式所驱动。如果脱离了原始现金流约束,个体往往会低估商品的实...
美团月付能套现吗?风险与代价并存
美团月付作为一种新兴的消费信贷产品,其套现可能性一直是用户关注的焦点。实际上,直接通过官方渠道将月付额度变现操作难度极高,美团风控体系对此类行为有着严格的限制。然而,市场中确实存在一些非官方的灰色渠道...
便荔卡包平台的注册地选择解析
便荔卡包平台的注册地,不仅是一个地理坐标,更是其运营策略的重要组成部分。从法律层面来看,该平台选择在中国境内注册,意味着它受到了中国相关法律法规的严格监管。这对于保障用户的权益、维护市场的公平竞争具有...