分期乐秒拒背后的算法逻辑
在现代金融生态中,所谓的“分期乐借钱”往往以极度轻盈的表述制造出一种错觉:资金流转如同呼吸般轻松顺畅。然而,“秒拒”机制所揭示的,并非简单的系统故障,而是一套基于算法高度精密的风险防御体系与底层金融需求结构性矛盾的直接碰撞。借贷平台将信誉评估流程机械化、极速化,其核心逻辑已经超越了传统的信用分数核验,而是深入到对个人实时行为数据痕迹的超声波扫描。当借款人的潜在偿付能力模型与平台的风险阈值发生任何偏差时,即刻被判定为概率性的负面事件,拒绝便成为最高效、最直接的出牌方式。
深入探究“秒拒”背后的算法逻辑,我们必须认识到它远比一次简单的逾期记录要复杂得多。现代信贷模型构建了一个多维度的数字画像,任何微小的异常信号——例如短时间内频繁查询不同平台的资金性质重叠、生活轨迹的骤然变化、或者与其他公开数据源出现的不匹配性—都可能触发即时拦截。这并非针对个体信用瑕疵本身的指责,而是一种系统性的概率漂移警报。算法判定的是“行为模式”是否符合盈利预期下的稳定参数,一旦用户行为在极短时间内展现出高度的非理性或高风险集聚点,其存在的经济学价值就会被模型迅速降级为无法承受的敞口。
从产业结构的角度来看,“分期乐借钱秒拒”现象也反映了当前的消费信贷市场的内生性矛盾:即过度追求交易量和低门槛所催生的系统性脆弱性。这些平台盈利模式本身往往依赖于高复利息差和用户不可预测的现金流缺口,而非健康的资产配置或稳定的收入增值周期。为了维持极低的获客成本与快速的回本周转率,平台的风险容忍度不得不被压缩到极致。这种内在驱动力迫使系统将决策权力高度交由冰冷的风控模型掌握,从而使得一旦模型参数触发拒绝机制,其判断是难以进行任何人道化或灵活干预的。
因此,对于借贷行为而言,核心的关键性认知必须从“获取资金”转向“校准自身财务周期的准确需求”。当情绪冲动、生活突发的小额缺口与平台营造的“秒级便利感”产生结合时,便极易滑入高杠杆陷阱。真正的金融健康管理,在于用户能够识别出自己需求的本质:是应对结构性成本上升导致的资金暂时空转,还是为了满足非刚需的生活刺激?这种批判性的自省能力,才是任何复杂风控模型无法剥夺的、最坚固的个人信用护城河。
相关文章
如何高效提现便利卡包购物额度
在当今快节奏的生活中,如何最大化地利用便利卡包的购物额度已经成为许多消费者关注的焦点。便利卡包作为一种创新型支付工具,不仅提供了便捷的消费方式,更赋予了用户对消费额度的精准控制能力。在这一过程中,合理...
白条临时额度如何有效利用提现技巧
白条临时额度的提现问题一直是用户关注的重点。首先,需要明确的是,微信支付白条是一种消费信贷产品,并非传统的现金借款服务。因此,直接提现的功能在白条设计中并不具备。但是,你可以通过一些间接的方式实现资金...
白条资金快速变现的真相:风险、流程与合规性
白条秒到刷现金听起来像是一种快速获取资金的方法,但实际上,这样的操作可能涉及多个层面的复杂性。首先,需要明确“白条秒到”具体指的是什么。可能是指通过某种金融产品或交易策略,在短时间内实现资金的转移或现...
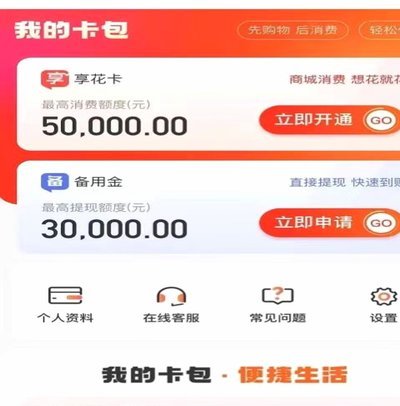
羊小咩享花卡额度
羊小咩享花卡,作为一种新兴的数字信用卡,其额度评估体系与传统银行信用卡有着显著差异。传统的信用卡额度依赖于用户信用评分、收入证明以及银行内部风险模型。然而,享花卡更侧重于对用户在阿里生态内行为数据的分...
便荔卡包额度套现操作指南
便荔卡包的购物额度套现操作需要结合支付场景与资金流转路径进行拆解。核心逻辑在于通过第三方平台或线下商户实现额度价值的转移。例如,部分支持NFC功能的终端设备可将卡包额度转化为可提现的电子账户余额,但需...
请输出重写后的标题:
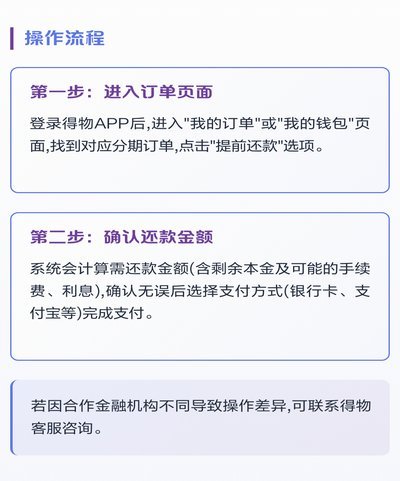
信用体系与分工会技术的碰撞 得物分期作为二手交易平台的核心功能模块,在短短两年内迅速普及并非偶然。其本质是将传统金融借贷系统与互联网时代的商品流通逻辑进行创造性融合。从平台层面看,这种模式建立在完善...