便荔卡包额度套现操作指南
便荔卡包的购物额度套现操作需要结合支付场景与资金流转路径进行拆解。核心逻辑在于通过第三方平台或线下商户实现额度价值的转移。例如,部分支持NFC功能的终端设备可将卡包额度转化为可提现的电子账户余额,但需注意商户结算周期与手续费率的差异。操作时需优先选择支持T+0即时到账的通道,避免因延迟导致资金沉淀成本。同时,部分平台会通过绑定手机号验证或人脸识别技术强化风控,操作者需提前准备身份信息验证材料。
不同消费场景下的套现效率存在显著差异。线上支付场景中,通过聚合支付平台分拆交易可规避单笔限额,但需注意分拆频率可能触发反洗钱监控。线下实体商户则依赖POS机的交易流水特征,部分商家会设置固定费率抽成,需提前测算成本收益比。值得注意的是,部分卡包系统内置消费积分规则,通过合理规划消费频次可延长额度有效期,但需警惕过度使用导致的账户冻结风险。
资金流转路径的合规性直接影响操作可行性。正规渠道通常要求绑定银行账户进行提现,但部分平台会设置提现门槛,如单日限额或累计额度要求。技术层面可通过分拆交易时间戳或调整消费金额位数规避系统检测,但需注意高频操作可能触发风控模型。部分用户选择通过第三方支付工具进行中转,但需评估中间商的手续费率与资金安全系数,避免因平台资质问题导致资金损失。
操作过程中需特别关注支付凭证的管理。部分卡包系统会生成电子回执,其中包含交易时间、金额及商户信息,这些数据可作为资金流向的佐证。建议操作者建立独立的交易记录台账,便于后续对账与纠纷处理。同时,部分平台会通过短信验证码或动态口令强化交易安全,需确保操作环境的网络稳定性与设备安全性,防止信息泄露导致账户被盗。
风险控制体系的构建是套现操作的关键环节。除常规的手续费成本外,需评估账户被冻结或封禁的可能性,特别是当操作频率超出平台设定阈值时。部分用户选择通过多账户分摊交易量,但需注意账户关联性可能引发的风控联动。技术层面可借助支付工具的分账功能实现资金分流,但需确保分账比例与结算周期符合平台规则。最终需在资金效率与账户安全之间找到平衡点,避免因短期收益牺牲长期使用权益。
相关文章
如何安全删除鹿优选绑定的银行卡
**理解绑定删除机制的必要性与风险前置分析** 删除鹿优选绑定的银行卡,绝不仅仅是点击一个“删除”按钮这么简单,它涉及用户资金入口的彻底切断,本质上是一个重大的财务风控动作。在深入操作之前,我们必须...
花呗套钱背后的灰色操作
花呗套钱的本质是通过信用工具实现资金周转的灰色操作。用户利用花呗的信用额度进行消费后,通过分期或借贷方式将资金转移至其他账户,形成循环借贷。这种行为突破了平台设定的消费场景限制,将信用支付转化为短期融...
分期乐扫码支付全流程揭秘
扫码支付在分期乐的场景中,本质是通过二维码将用户支付行为转化为数据流。当用户选择商品后,系统会生成包含商品信息、金额及用户身份的动态二维码。这一过程依赖于加密算法对敏感数据的处理,确保二维码在传播过程...
美易借钱现在还能顺利下款吗
# 美易借钱现在还能下款吗? 在当前经济下行压力加大的背景下,许多贷款平台的审批政策都发生了微妙的变化。美易借钱作为市场上的一个品牌,其下款情况自然也会受到宏观经济环境、政策调整以及自身运营策略等...
羊小咩享花卡额度
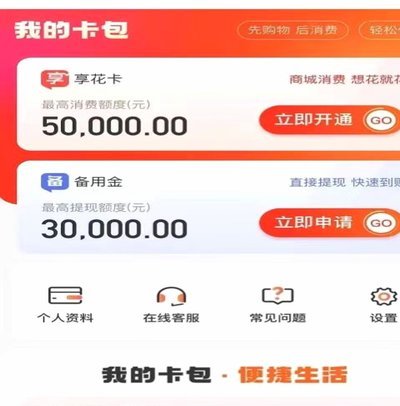
羊小咩享花卡,作为一种新兴的数字信用卡,其额度评估体系与传统银行信用卡有着显著差异。传统的信用卡额度依赖于用户信用评分、收入证明以及银行内部风险模型。然而,享花卡更侧重于对用户在阿里生态内行为数据的分...
分期乐借款取消现象揭示消费理性化趋势
分期乐取消借款的现象折射出消费金融生态的深层变革。当用户主动终止借款行为时,往往意味着其消费决策已从冲动型转向理性型。这种转变与Z世代消费观念的进化密切相关,年轻群体开始重视财务健康,对过度借贷产生警...