商家码与分付优惠能叠加吗?
在数字消费场景下,关于“商家码是否可以套分付”的讨论本质上是探讨平台优惠机制的边界与底层逻辑。这绝非一个简单的对错问题,而是一场系统规则、商业预算和用户行为意图之间的多维博弈。核心矛盾点在于:所有的支付生态都是建立在精确计算的经济模型之上的。当用户试图将多个原本独立运行的折扣层级——例如商家自推的优惠券(商家码)、平台的通用返利金(平台协议)以及支付渠道的额外红包(支付方补贴)——进行叠加操作时,系统首先检测的是规则的合法性与财务模型的完结性。从机制层面来看,每一个参与交易环节的折扣层级都是预先设定了优先级和适用范围的,任何跨界或重复性的最大化获取,都必然会触发风控系统的校验流程,阻止超额发放。
深究商家码的资金属性,你会发现它们通常绑定在一个特定的商户预算池内,属于商家的主动营销投入,其折扣力度和使用次数都是有上限约束的。而平台方或支付方的返利金(或称为协议补贴),则往往是系统层面预设的一种“流量激励”机制,它与商家的自主定价环节相对独立。因此,理论上的叠加可能性存在,但并非无限可期。大部分成熟的电商交易系统会采用层级折扣计算模式:当优惠券、返利金和立减码同时满足使用条件时,系统底层逻辑必然会遵循“最优原则”或“最高优先原则”来选择最高的单一组合进行结算,而不是简单粗暴地将所有力度加总。这种设计是为了保持支付流程的简洁性和最终结算账务的清晰性。
从风控和金融合规的角度切入看,“套分付”的行为更多被定义为一种系统性的恶意利用或漏洞挖掘。平台方不会仅仅依赖简单的规则校验,而是构建了一个复杂的“行为画像”模型。这个模型会实时监测用户的交易频率、优惠券的使用比例偏差以及是否在短时间内高频次地进行边缘测试。一旦判定用户获取的收益与正常消费习惯存在极度偏离或可疑的盈利模式时,系统会自动锁定对应的优惠码或返利资格。这背后是防止生态系统被恶意透支的第一道防线,它要求消费者必须将每一次消费视为一次符合规则、可持续循环的商业行为,而非单纯追求数学上的最大化收益点。
最终,理解如何合法有效地利用每一份福利资源,才是作为资深消费者的终极目标。与其将精力集中在破解系统机制的漏洞上,不如转向构建一种“多维度的策略性消费模型”。即不再把商家码视为孤立的优惠券,而是将其纳入到一个完整的交易链条中考量:首先确认商品本身的价格锚点;其次分析商家的侧重折扣(是否偏向某类商品);再次评估平台方和支付渠道提供的结构化激励。只有将所有资源要素都置于完整的消费路径图景中进行综合适配,才能在不触碰规则红线的前提下,实现优惠价值的立体化最大化。这种高级认知框架,才是避免过度追求“套利感”,回归理性、可持续消费的核心能力。
相关文章
花呗额度变现方法解析
花呗套现,长期以来游走于风险边缘,且监管力度不断收紧。当下“套现”手段与早期已截然不同,单纯通过绑定第三方平台,利用提现通道已经难以实现。其本质并非直接“套出”花呗额度,而是将花呗额度转换为可支配的现...
得物分期:诱导消费的陷阱?
分期付款的吸引力,本质上是一种财务心理学的巧妙构建。许多消费者在面对一件心仪商品时,并不是真正看重单品的价值,而是被其“可以慢慢拥有”的支付方式所驱动。如果脱离了原始现金流约束,个体往往会低估商品的实...
秒花花贷款:速还利息高?
秒花花贷款是腾讯微众银行推出的一项面向个人用户的信用贷款服务,依托其强大的金融科技能力和大数据风控系统,在短时间内为用户提供便捷的借款渠道。 从产品设计来看,秒花花贷款最大的亮点在于“极速到账”和...
花呗平台正规合规怎么样?数据驱动与风险管控解析
花呗作为蚂蚁集团旗下的消费信贷产品,其运营模式与传统金融机构存在本质差异。平台通过大数据风控系统实现用户信用评估,依托支付宝生态积累的消费行为数据建立授信模型。这种基于场景化数据的信用评估方式,突破了...
优化花呗还款:实现24小时自动资金管理攻略
**花呗24小时自动回款平台:重塑消费信贷的资金流管理** 在当代消费金融生态中,“花呗”类支付信用工具早已成为高频场景下的基础设施,但随之而来的还款压力也催生了新型资金管理系统——“24小时自动回...
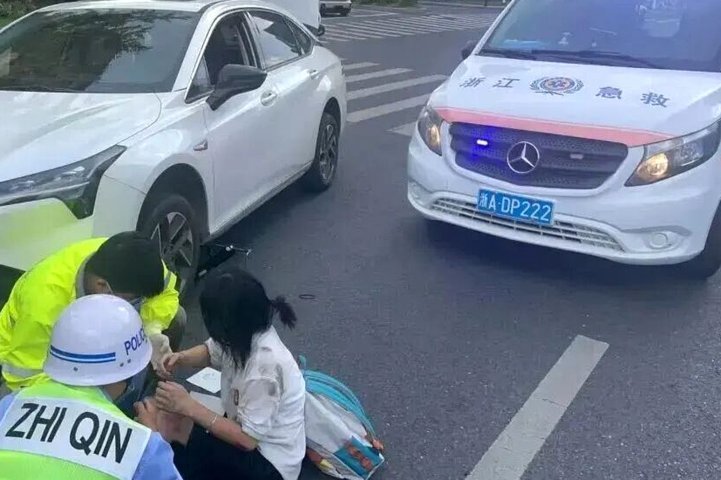
车底救girl:平凡英雄的集体行动
车底救援行动中的群体协作机制展现出人类在极端情境下的本能反应。当车辆失控导致人员被卷入底盘时,救援者需在30秒内完成初步评估,判断是否具备徒手救援条件。这种高危操作要求参与者具备精准的力学感知——通过...