羊小咩享花卡提现资格评估逻辑揭秘
羊小咩享花卡提现资格的评估体系,本质上是金融风控模型在消费场景中的具象化应用。其核心逻辑在于通过多维度数据交叉验证用户信用资质,而非单一依赖传统征信报告。系统会实时抓取用户在平台的消费频次、分期账单履约情况、关联账户的支付行为等动态数据,构建动态信用画像。这种非传统数据源的整合,使得提现资格判定突破了传统信贷的时空限制,尤其在年轻消费群体中展现出更高的适配性。
提现资格的动态调整机制暗含着复杂的博弈逻辑。当用户连续享受提现额度后,系统会通过行为分析预判其资金周转能力,进而触发额度管控策略。这种机制既是对风险敞口的主动防御,也反映了平台对用户消费惯性的深度洞察。值得注意的是,提现资格并非静态指标,而是随着用户资产状况、消费场景变化及外部经济环境波动而持续演进的活体指标。
技术层面看,提现资格的判定依赖于分布式风控引擎的实时运算。系统通过机器学习算法对海量交易数据进行特征提取,识别出潜在的套利行为与资金挪用风险。这种基于行为模式的智能识别,使得提现资格的判定从经验驱动转向数据驱动,同时也在无形中塑造了用户的消费决策路径。当提现资格与信用评分形成正反馈循环时,可能催生出新的消费金融生态。

在监管合规框架下,提现资格的设定始终需要平衡商业逻辑与风险控制。平台通过设置提现门槛,既保护了自身资金安全,也倒逼用户提升财务素养。这种设计本质上是将金融风险前置到消费行为阶段,通过资格准入机制实现风险分层。当提现资格成为用户信用资产的重要组成部分时,其背后隐含的金融逻辑正在重塑消费金融的底层架构。
相关文章
花呗提现风险大吗?
花呗提现的核心逻辑在于其资金流转路径与风控系统的博弈。当用户通过第三方平台或非官方渠道将花呗额度转换为现金时,系统会通过多维度数据交叉验证交易行为。支付宝的风控模型基于用户历史行为建立动态阈值,例如单...
携程“拿去花”到底能提现吗?全方位解读奖励机制
携程的“拿去花”活动,作为其用户增长和活跃度提升的重要手段,其运作机制对于用户来说,一直存在着一些模糊和疑惑。单纯理解为“消费后获得奖励”的模式,很容易产生“是否可以提现”的疑问。实际上,“拿去花”的...
羊小咩荔卡包如何精准矫正
“知道羊小咩便荔卡包怎么套取出来” 这个问题,表面上是针对一种罕见遗传疾病的困境,实则蕴含着更深层次的生物学、遗传学和伦理学思考。荔卡包症,又名先天性心脏重构综合征,其病理核心在于心脏内肌细胞的异常成...
秒懂诚e赊额度套现技巧
在现代商业生态中,信用额度的获取与管理已成为许多企业或个人提升流动性和竞争力的重要手段。本文将从专业的角度出发,详细解析“诚e赊额度秒套”的核心逻辑,并结合实际操作案例,探讨如何高效地进行额度管理和风...
得物现金账户的透明与安全之旅
得物现金账户的定位本质上是平台资金流转体系中的核心节点。其存在形式并非传统意义上的物理账户,而是依托区块链技术构建的分布式账本结构。通过智能合约实现交易数据的实时上链,用户可借助得物APP内嵌的区块链...
得物App提现手续费政策详解
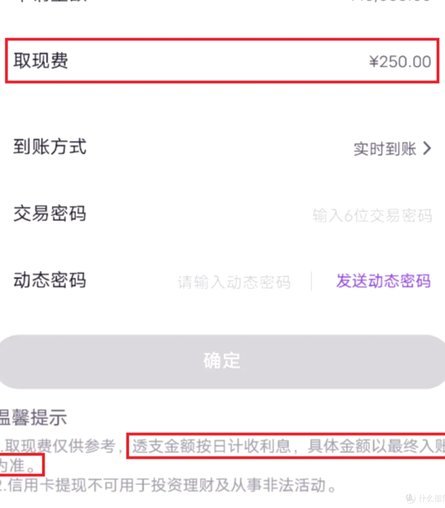
在讨论得物App的提现手续费问题时,首先需要明确的是,对于大多数电商平台而言,用户提取资金至个人账户通常会涉及一定的手续费用。然而,具体到得物App,其提现政策可能会有所不同,并且根据不同的时期和具体...