得物取现多久到账?
得物平台的商家取现到账时间受多重因素影响,核心取决于资金流转路径与平台结算规则。当商家通过支付宝或微信提现时,系统通常在15分钟内完成资金划转,但需注意平台对高频提现的风控限制。若选择银行转账,到账周期则取决于银联清算系统,一般需1-3个工作日。值得注意的是,得物对商家账户设有资金池机制,部分款项可能因平台风控审核延迟释放,这种延迟与商家历史交易数据、风险评级密切相关。

结算周期的设定直接影响商家现金流管理。得物采用T+1结算模式,即交易确认后次日结算,但实际到账时间受订单状态影响。例如,未完成的退货订单或争议订单会触发资金冻结,导致结算延迟。平台对高风险商家可能延长结算周期至T+3,同时设置提现限额以控制资金流出速度。这种机制既保障平台资金安全,也影响商家的现金流规划能力。

资金划拨规则中的时间差常被忽视。得物将商家资金分为可提现池与冻结池,前者受提现申请时间影响,后者则与订单履约状态绑定。例如,当商家发起提现申请时,系统会优先扣除冻结池中的资金,剩余部分从可提现池划转。这种分层管理导致实际到账时间存在波动,尤其在大促期间,资金池动态调整可能延长到账周期。

优化到账效率需从支付渠道与结算策略双线入手。商家可优先使用实时到账的第三方支付工具,同时与平台协商个性化结算方案。例如,部分商家通过签订对账协议,将结算周期调整为每周固定日期,以此规避平台动态风控对到账时间的影响。此外,建立资金周转模型,预判结算周期波动,可有效降低资金链压力。
相关文章
如何有效提升白条额度
白条额度的动态调整机制本质上是基于用户信用画像的算法博弈。平台通过消费频次、账单分期能力、还款稳定性等维度构建评分模型,当用户出现连续逾期或过度分期行为时,系统会触发额度收缩机制。值得注意的是,部分用...
分付钱如何转出?
近年来,随着金融科技的发展,“分付”作为一种新兴的信用支付方式,逐渐成为许多人日常消费的选择。然而,对于一些用户来说,有时会遇到“怎么把分付里的钱转出来”的困惑。实际上,理解分付的本质和操作规则是解决...
京东白条秒到体验创新支付
### 京东白条秒到:信用支付的新维度 在电子商务快速发展的今天,信用支付已经成为消费者日常购物的重要工具。而“京东白条秒到”作为京东推出的一项创新服务,在信用支付领域掀起了一股新的浪潮。它不仅仅是...
花呗套现秒套平台曝光:运作机制与三重风险警示
花呗套现,尤其是通过所谓的“秒套”平台,长期以来都是用户绕过信用额度上限、获取流动资金的一种方式。然而,这种行为涉及金融风险,且往往伴随着高额手续费、信息泄露甚至法律风险。本文将深入探讨当下存在于互联...
花呗变现指南:深度解读消费信贷的风险与本质
花呗本质上是一个基于消费信用的循环借贷产品,其核心机制在于创造“购买力”,而非直接提供“现金流”。误将这种基于账单支付的信用额度等同于银行卡里的即时存款,是许多用户在理解该金融结构时最容易产生的认知偏...
车底救girl:平凡英雄的集体行动
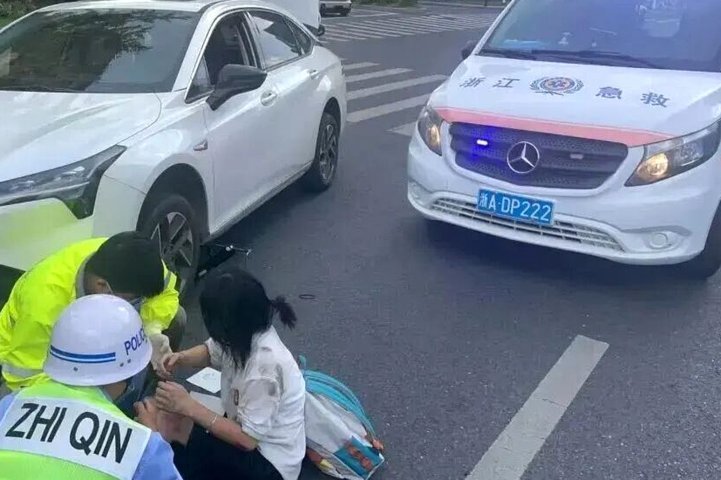
车底救援行动中的群体协作机制展现出人类在极端情境下的本能反应。当车辆失控导致人员被卷入底盘时,救援者需在30秒内完成初步评估,判断是否具备徒手救援条件。这种高危操作要求参与者具备精准的力学感知——通过...