你的“拿去花”提现操作会影响个人征信吗?
提现行为本身并不直接关联征信系统,但其背后的资金流动模式可能间接影响信用记录。以"拿去花"为代表的消费金融产品,其核心逻辑是通过授信额度实现资金流转。当用户选择提现功能时,实质上是将授信额度转化为现金资产,这一过程涉及资金划转和账户变动。若提现操作通过第三方支付渠道完成,通常不会产生征信记录,但若提现资金来源于贷款账户,则可能触发征信数据更新。需要区分的是,提现行为本身属于资金使用范畴,而征信记录主要反映借贷行为及还款履约情况。
不同提现方式对征信的影响存在显著差异。通过绑定银行卡提现时,若该银行卡已开通征信查询权限,可能在交易明细中留下资金流动痕迹。但多数情况下,单纯的现金提取或账户间转账不会触发征信上报机制。值得注意的是,若提现操作涉及分期付款或循环授信,平台可能通过数据接口将交易行为同步至征信系统。这种数据同步通常需要用户主动授权,且仅限于特定类型的金融产品。消费者需仔细阅读服务协议,明确提现行为是否构成征信数据采集的触发条件。
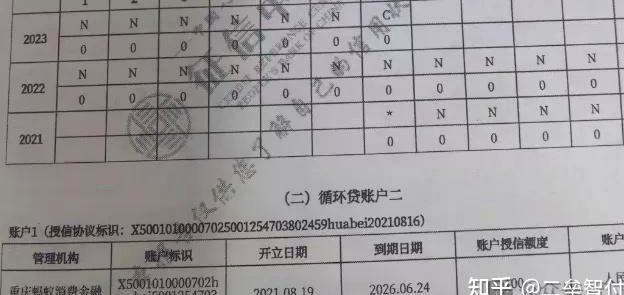
平台方对提现行为的处理逻辑直接影响征信关联性。部分平台会将提现额度纳入授信额度管理,当用户提现后形成新的负债,可能在征信报告中体现为新增贷款记录。这种设计常见于具备贷款资质的消费金融产品,其核心目的是通过资金流动监控用户信用状况。而部分平台采用"先用后还"模式,提现行为仅作为资金调用,不产生借贷关系,因此不会影响征信。消费者需要关注平台的授信规则,判断提现是否构成新的负债行为。
在实际操作中,提现行为与征信系统的关联性取决于多重因素。首先是资金来源,若提现资金来自信用卡或贷款账户,可能产生征信记录;其次是还款方式,若提现后形成分期还款义务,可能在征信报告中留下还款记录;最后是平台数据对接机制,部分平台会将提现行为作为信用评估指标。消费者应主动查询征信报告,确认提现操作是否产生新的信用记录,同时注意防范因资金流动引发的征信风险。
使用此类服务时需建立风险意识,避免因过度依赖提现功能而产生征信负担。建议优先选择具备明确征信披露机制的平台,定期核查征信报告中的交易记录,确保所有资金流动符合个人信用管理预期。对于需要频繁提现的用户,应评估自身还款能力,避免因资金周转导致的逾期风险,从而维护良好的信用记录。同时注意,任何涉及资金划转的操作都可能产生税务或财务记录,需综合考虑多维度的财务影响。
相关文章
分期乐客服难接通:背后的多重困境
《平台电话困境:技术、体验与运营的多维透视》 技术架构的隐形壁垒分期乐平台电话系统的人工服务难以接通,本质上反映了现代客服系统的复杂生态。当用户拨打电话时,往往要经历层层转接、语音导航、等待时长等多...
得物分期:套现需谨慎
近年来,随着电商和分期付款模式的发展,“得物”平台因其独特的二手奢侈品交易平台而吸引了大量消费者。然而,在探讨“得物分期买什么套现”的话题时,必须强调其潜在的风险与法律合规问题。利用“得物”或其他电商...
分付如何转账详解
分付转账的核心逻辑在于信用额度的流转而非资金的直接转移。用户通过绑定分付账户后,系统会将信用额度转化为可操作的虚拟资金池,转账行为实质是信用额度的跨账户调配。这种模式突破了传统支付的即时清算机制,转而...
如何在得物获得更多余额
要了解如何在得物平台上获得余额,首先要明确得物平台的交易规则与用户权益。得物是一款专注于潮流品牌的购物应用,除了购买商品外,它还提供了一系列增值服务和优惠活动来吸引用户。其中,获得余额的方式多种多样。...
便荔卡包额度套现操作指南
便荔卡包的购物额度套现操作需要结合支付场景与资金流转路径进行拆解。核心逻辑在于通过第三方平台或线下商户实现额度价值的转移。例如,部分支持NFC功能的终端设备可将卡包额度转化为可提现的电子账户余额,但需...
便利店不卖避孕套的背后
便利店不允许销售避孕套这一规定看似突兀,实则背后有着深层次的社会和法律考量。首先从法律法规角度来说,在许多国家和地区,避孕套的销售受到严格监管。尽管它们属于非处方药,但出于公共卫生和社会伦理方面的考虑...