微信分付的诞生与演变
微信分付,全称“分销服务”,并非突然出现,而是微信生态持续演进的必然结果。要理解它的诞生,必须将目光放回2013年左右,那时移动互联网已经步入快速发展阶段,社群营销的概念逐渐兴起。传统电商模式面临用户获取成本不断攀升的困境,而用户信任度也在持续下滑。微信凭借庞大的用户基数和社交关系链的天然优势,看到了社群裂变带来的巨大潜力。最初,微信并没有明确的“分付”功能,而是通过开放平台API,允许第三方开发者接入并提供类似的分销功能。这些开发者构建的 mini-program 或小程序,允许商家在微信生态内搭建简单的分销店铺,但体验参差不齐,无法形成规模效应。这为微信自身构建标准化、易用性更强的分付体系埋下了伏笔。

微信官方意识到,仅仅依赖第三方开发者无法满足日益增长的分销需求,也无法保证用户体验和商业安全。因此,开始逐步将分销功能集成到微信生态内部。最初的尝试是“微信广告”的优化,允许广告主通过邀请好友的方式进行推广,并给予邀请者一定的奖励,这可以视为分付雏形。随后,微信开始关注电商平台的分销模式,分析其成功经验与存在的问题。例如,拼多多通过下沉市场和用户拉新机制获得了爆发式增长,而这类模式也强化了微信对用户裂变价值的认知。期间,微信也经历了多次内部迭代和测试,尝试不同的分销激励机制、分销渠道和分成比例,以确保其与微信的整体生态兼容。
分付功能真正的成型,受益于小程序平台的崛起。小程序提供了比 mini-program 更轻量级的开发框架,也更方便商家快速搭建店铺。微信能够更加高效地将分销逻辑嵌入小程序,并控制其质量,从而确保用户体验的统一性。更重要的是,小程序平台为分付提供了天然的流量入口和社交传播渠道。用户可以通过分享小程序链接,将商品推荐给好友,并从中获取返利或佣金。这种模式自然地融入了微信的社交关系链,形成了一种病毒式传播效应。同时,微信也对分销商的资质、商品质量、售后服务等方面进行了严格的审核和规范,以维护微信平台的整体声誉。这直接解决了早期第三方分销接入时存在的信任问题。
分付的成功并非单纯的技术积累,更依赖于微信对商业模式的深刻理解。微信并非想复制拼多多的低价策略,而是
要理解分付背后的更深层逻辑,需要结合微信生态整体战略来看。微信
从分付的演变历程来看,它并非简单的功能堆砌,而是微信根据市场环境、用户需求和自身发展战略所做的持续性调整。它借鉴了第三方开发的分销尝试,吸收了电商平台的分销经验,并最终通过小程序平台实现了标准化和规模化。未来,微信的分付体系可能会进一步融合人工智能、区块链等新兴技术,以提升分销效率、优化用户体验,并构建更加安全可靠的分销环境。但核心不变的,是微信
相关文章
蚂蚁花呗:正规可靠吗?
蚂蚁花呗作为阿里巴巴集团旗下的消费金融产品,其合规性建立在多重监管框架与技术机制的支撑上。根据中国人民银行2021年发布的《关于规范整顿"现金贷"市场的通知》,持牌机构需满足资本充足率、流动性覆盖率等...
羊小咩银行卡解绑指南
“羊小咩怎么解绑银行卡”这个看似玩笑的问题,实则反映了用户与银行卡之间日益复杂、甚至令人困惑的关系。这不仅仅是物理上的解绑,更涉及到数据安全、隐私保护、身份验证等一系列问题。传统银行卡与移动支付的融合...
美团月付的技巧与策略
美团月付的核心逻辑建立在信用评估与分期账期的双重机制上。其本质是通过用户消费行为数据构建信用画像,将短期消费转化为分阶段还款义务。平台通过算法模型对用户进行风险定价,不同信用等级对应差异化的账期长度与...
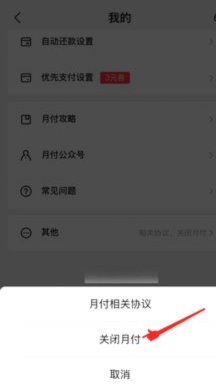
美团月付流程解析:从注册到收款到账的全流程时间
## 美 **美团支付到账时间解析:从注册到到账到用户,商家收款全流程与到账的"速度差异分析****美团的到账时间从注册到账,商家的定义是商家从注册到用户到账。美团入账的整个流程,分自动人工两个阶段...
花呗套钱背后的灰色操作
花呗套钱的本质是通过信用工具实现资金周转的灰色操作。用户利用花呗的信用额度进行消费后,通过分期或借贷方式将资金转移至其他账户,形成循环借贷。这种行为突破了平台设定的消费场景限制,将信用支付转化为短期融...
携程拿去花还款困难?原因解析
携程拿去花还款困难的核心矛盾在于消费分期服务的信用评估机制与用户实际还款能力的错位。该产品依托携程平台的用户数据进行授信,但部分用户可能因临时性收入波动或消费行为异常被系统误判为高风险群体。例如,旅游...