分期乐额度为何借不出?
**额度与可借款的结构性悖论:理解金融产品背后的动态门槛** 我们常人看待信用产品的逻辑是线性的:只要有高额度的审批,就意味着资金随时可用。然而,实际操作中“分期乐”这类平台出现“有额度却无法借出”的...
分期乐购物额度信用变现解析

分期乐购物额度的变现逻辑建立在信用评估与消费行为的双重驱动之上。平台通过用户消费记录、还款能力、社交关系链等多维度数据构建信用模型,将额度转化为可流动的金融资产。这种转化并非简单的借贷关系,而是基于消...
分期乐额度难申请?原因全揭秘

分期乐作为一个以消费分期服务为主打的平台,其额度是用户获得便捷消费体验的关键。然而,不少用户会遭遇“分期乐额度拿不出来”的情况,这并非简单的技术故障,而是多重因素共同作用的结果。首先,需要理解分期乐的...
分期乐到底稳不稳?深度解析它的风险与安全性

近期,关于分期乐的稳定性问题在网络上引起了广泛关注。作为一家专注于消费金融领域的平台,分期乐凭借其高效便捷的服务赢得了众多用户的青睐。然而,在实际使用中,部分用户反映存在还款困难、操作不便等问题,这让...
分期乐逾期不还将带来哪些严重后果?

分期乐逾期不还不仅会直接影响用户的个人信用记录,还会对其未来的金融行为造成一系列连锁反应。首先,一旦发生逾期,借款人的个人信息会被提交到中国人民银行的征信系统,这将导致其信用评分下降,未来申请信用卡、...
分期乐:困局何在?

分期乐的借款困境折射出消费金融产品的结构性矛盾。作为校园分期领域的先行者,其商业模式本质上依赖于学生群体的消费惯性与信用空白。当用户从校园走向社会,消费场景的复杂性与还款能力的不确定性迅速放大,原有风...
分期乐难申请?原因揭秘

“分期乐没法借”这句话背后,折射出的是当下消费市场的一种微妙转变。过去,分期付款被视为一种便捷的消费工具,能够满足人们对商品或服务的即时需求。然而,随着经济形势的变化和金融监管的加强,分期乐似乎变得不...
分期乐秒拒背后的算法逻辑
在现代金融生态中,所谓的“分期乐借钱”往往以极度轻盈的表述制造出一种错觉:资金流转如同呼吸般轻松顺畅。然而,“秒拒”机制所揭示的,并非简单的系统故障,而是一套基于算法高度精密的风险防御体系与底层金融需...
分期乐平台合法吗?深度解析
近年来,随着互联网金融的蓬勃发展,“分期购物”逐渐成为了一种消费趋势。这其中,分期乐平台作为一家知名的分期购物服务平台,在市场上扮演着重要角色。那么,如何评价分期乐平台的合法性呢? 首先,从法律角度来...
分期乐提现到账时间受哪些因素影响?
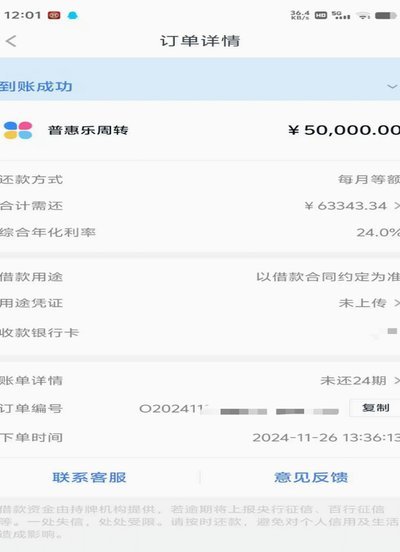
分期乐提现到银行卡的时间并非一成不变,受到多种因素的复杂交互影响,因此很难给出一个绝对准确的“一般”时间。最常见的误解是将其视为直接到账,这在实际操作中是存在偏差的。银行系统内的数据传输、风控审核、以...